





الكويت تعيد تشكيل منظومة تمويل السكن


الكويت تعيد تشكيل منظومة تمويل السكن
-
 الاقتصاد والأعمال
أقر مجلس الوزراء الكويتي مشروع مرسوم بقانون للتمويل العقاري لمستحقي الرعاية السكنية، في خطوة تعيد تنظيم الطريقة التي يمول بها السكن الحكومي، من خلال إدخال البنوك في تمويل المستفيدين وربط التمويل بصورة أوثق بالمطورين العقاريين. وتصف الحكومة المشروع بأنه أحد البدائل لمعالجة القضية الإسكانية "من منظور اقتصادي يحقق الاستدامة"، مع ربطه بقانون إنشاء المدن والمناطق السكنية الذي وسع مشاركة القطاع الخاص في تطويرها.
ما يميز مشروع القانون أنه يفتح أمام المستفيد مسارين للتمويل. الأول شراء وحدة سكنية جاهزة أو قيد التطوير من مطور عقاري، والثاني بناء منزل على قطعة أرض مخصصة له ضمن برامج الرعاية السكنية. ويمكن أن تصل مدة السداد في الحالتين إلى 25 عاماً، فيما تتحمل الدولة فوائد أو عوائد الجزء المدعوم من التمويل. وتبرز أهمية المشروع اقتصادياً في أنه يربط المواطن والبنوك والمطورين والدولة ضمن منظومة تمويل واحدة، بدلاً من بقاء كل طرف يعمل ضمن مسار منفصل.
البنوك تدخل منظومة الرعاية السكنية
البنوك الكويتية حاضرة أصلاً بقوة في تمويل السكن. فقد بلغ رصيد التمويل الإسكاني الممنوح للأفراد نحو 17.7 مليار دينار في يونيو 2026، وفق بيانات بنك الكويت المركزي. وتخضع هذه القروض حالياً لسقف أقصى يبلغ 70 ألف دينار للفرد ومدة سداد لا تتجاوز 15 عاماً، وتستخدم لشراء أو بناء أو ترميم السكن الخاص. وفي موازاة ذلك، كان بنك الائتمان يوفر التمويل لمستحقي الرعاية السكنية ضمن المسار الحكومي.
الجديد في مشروع القانون هو إدخال البنوك بصورة مباشرة في تمويل مستحقي الرعاية السكنية، مع بقاء الدولة مسؤولة عن تكلفة التمويل المدعوم وضمانه. وبهذا تصبح السيولة المصرفية جزءاً من تمويل الرعاية السكنية، بدلاً من اعتمادها أساساً على الموارد التي يوفرها بنك الائتمان.
ويتوقع أن يوسع ذلك فرص الإقراض أمام البنوك، لكن وفق الضوابط التي سيضعها بنك الكويت المركزي. وهنا تظهر نقطة مهمة تتعلق بمدة التمويل. فالقواعد الحالية تحدد مدة القرض الإسكاني المصرفي التقليدي عند 15 عاماً، بينما يسمح النظام الجديد بمدة تصل إلى 25 عاماً. وحتى الآن، لا تعني هذه المدة الجديدة رفع أجل جميع القروض الإسكانية المصرفية إلى 25 عاماً، إنما ترتبط بالتمويلات التي ستمنح ضمن نظام الرعاية السكنية الجديد. وستحدد اللائحة التنفيذية وتعليمات البنك المركزي بصورة أدق حدود هذا التغيير.
ربط التمويل بالمطور العقاري
من أبرز ما يضيفه المشروع أنه لا يقتصر على تمويل المواطن لبناء منزل على قطعة أرض مخصصة له ضمن برامج الرعاية السكنية، بل يتيح أيضاً تمويل شراء وحدة من مطور عقاري في مشاريع المدن السكنية.
وهذا يوسع خيارات المستفيد، ويمنح المطورين دوراً أكبر في توفير الوحدات السكنية، بدلاً من بقاء الجزء الأكبر من الطلب مرتبطاً بالبناء الفردي.
وهنا يكتمل جانب كان ناقصاً في نموذج إشراك القطاع الخاص. المطور يستطيع بناء الوحدات، لكن توسع هذا النشاط يتطلب وجود مشترين قادرين على تمويلها. يوفر مشروع القانون قناة تربط الطلب السكني بالتمويل المصرفي، وهو ما يمكن أن يجعل مشاريع المدن أكثر قابلية للتنفيذ على نطاق أكبر.
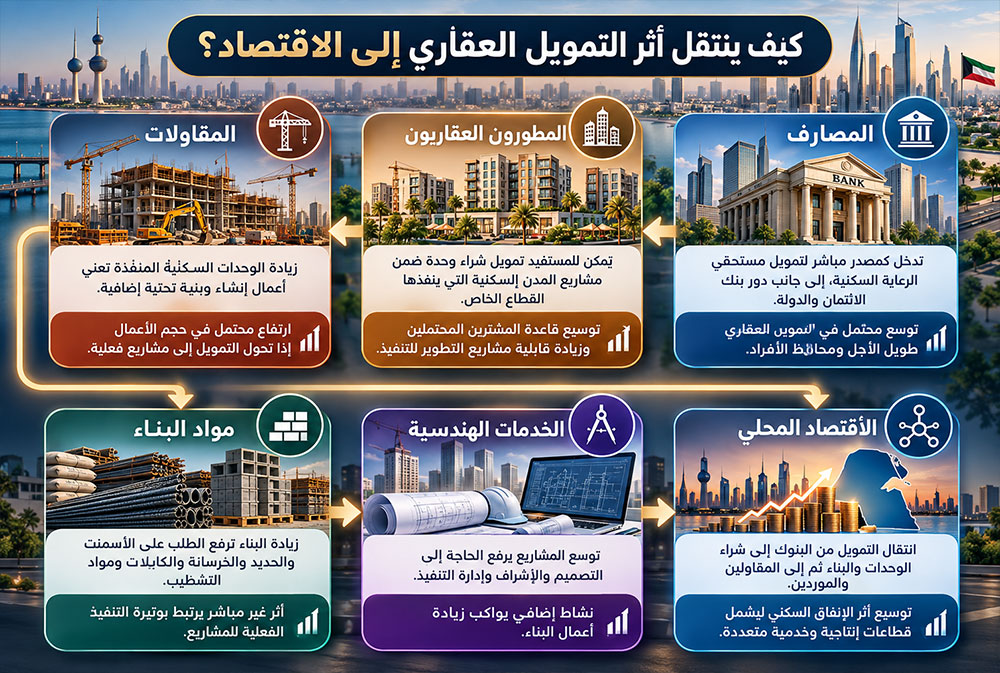
إذا تحقق ذلك، ينتقل الأثر سريعاً إلى ما وراء العقار. فزيادة الوحدات تحت التنفيذ ترفع أعمال المقاولات والطلب على الأسمنت والحديد والخرسانة والألمنيوم والكابلات والتكييف والتشطيبات، إضافة إلى الخدمات الهندسية والنقل.
لكن التمويل وحده لا يضمن هذه النتيجة. إذا ارتفعت القدرة الشرائية من دون توسع مماثل في المعروض، قد يذهب جزء من الأثر إلى الأسعار وتكاليف البناء. لذلك يرتبط نجاح النموذج بقدرته على زيادة عدد الوحدات المنجزة، وليس فقط زيادة الأموال المتاحة لشرائها.
السوق يلتقط المستفيدين المباشرين
أظهرت أول جلسة تداول في بورصة الكويت بعد القرار اهتماماً واضحاً بالقطاع المصرفي. ففي 23 سبتمبر ارتفع مؤشر السوق العام 0.86 في المئة، وصعد "الوطني" 2.71 في المئة و"بيتك" 0.52 في المئة، كما ارتفعت أسهم بنوك أخرى.
كما ارتفع سهم أعيان العقارية بنحو 2.7 في المئة ومزايا بنحو 1.6 في المئة في الجلسة نفسها.
لا تعود هذه التحركات إلى القرار وحده، إذ استفادت السوق في الجلسة نفسها من تحسن الأجواء الجيوسياسية. لكن صعود أسهم البنوك وبعض الشركات العقارية بعد إقرار المشروع يعطي مؤشراً إلى أن المستثمرين يرون هذين القطاعين في مقدمة المستفيدين من النظام الجديد.
أما المقاولات ومواد البناء، فاستفادتها تأتي في مرحلة لاحقة، عندما تتحول الموافقات والتمويلات إلى مشاريع فعلية.
الأثر الحقيقي يبدأ عند البناء
لهذا فإن أهمية مشروع القانون هذا لن تحددها قيمة التمويلات وحدها. قد يكون التحول الأهم في قدرته على ربط سيولة البنوك بطلب المواطنين وقدرة المطورين على توفير الوحدات، ثم نقل هذا النشاط إلى المقاولات والصناعة والخدمات.
إذا نجحت هذه الحلقة، يتحول التمويل السكني من أداة لمعالجة طلبات الإسكان إلى محرك لنشاط اقتصادي أوسع. وهذه هي النقلة الأساسية التي يحملها المشروع.