






سوق الدينار... قوة تمويلية كامنة في الاقتصاد الكويتي


سوق الدينار... قوة تمويلية كامنة في الاقتصاد الكويتي
-
 الاقتصاد والأعمال
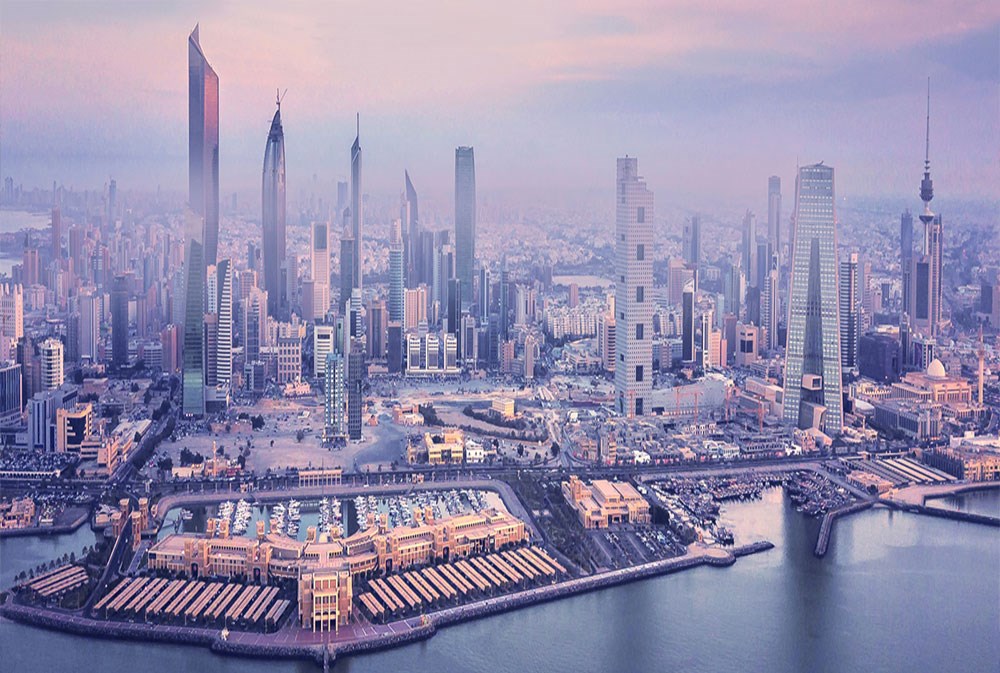
تملك الكويت عناصر قوة مالية تفوق حتى الآن حجم سوق الدين المحلية التي تستخدمها. فالدولة تتمتع بملاءة مالية كبيرة، والجهاز المصرفي من الأكبر في المنطقة قياساً بحجم الاقتصاد، والمؤسسات الاستثمارية والثروات الخاصة توفر قاعدة واسعة من رؤوس الأموال، فيما يمنح نظام سعر صرف الدينار السياسة النقدية هامشاً مختلفاً عن معظم دول الخليج.
ومع عودة الحكومة إلى الاقتراض المحلي وتنامي إصدارات المصارف بالدينار، بدأت هذه العناصر تعمل بصورة أكثر ترابطاً في سوق توفر للمصارف، ويمكن أن توفر للشركات بصورة أوسع، خياراً تمويلياً تنافسياً، وفي بعض الحالات أقل كلفة من الدولار.
ولا تنبع هذه الميزة من سعر الفائدة وحده. فالكويت لديها قاعدة كبيرة من المدخرات والسيولة والمؤسسات القادرة على الاستثمار طويل الأجل، في مقابل سوق دين ما زالت صغيرة قياساً إلى حجم هذه القاعدة.
وتشير أحدث البيانات إلى اتساع هذه القاعدة المالية مقارنة بحجم الاقتصاد. فقد بلغ الناتج المحلي الإجمالي للكويت بالأسعار الجارية نحو 48.2 مليار دينار في عام 2025، في مقابل موجودات مصرفية تجاوزت 100 مليار دينار، أي أكثر من ضعفي حجم الاقتصاد. وكان صندوق النقد الدولي قد قدر موجودات البنوك بنحو 250 في المئة من الناتج في عام 2024، فيما بلغت القيمة السوقية للأسهم نحو 90 في المئة من الناتج في العام نفسه، بينما لم تتجاوز أدوات الدين المحلية القائمة، الحكومية والخاصة، نحو 5 في المئة.
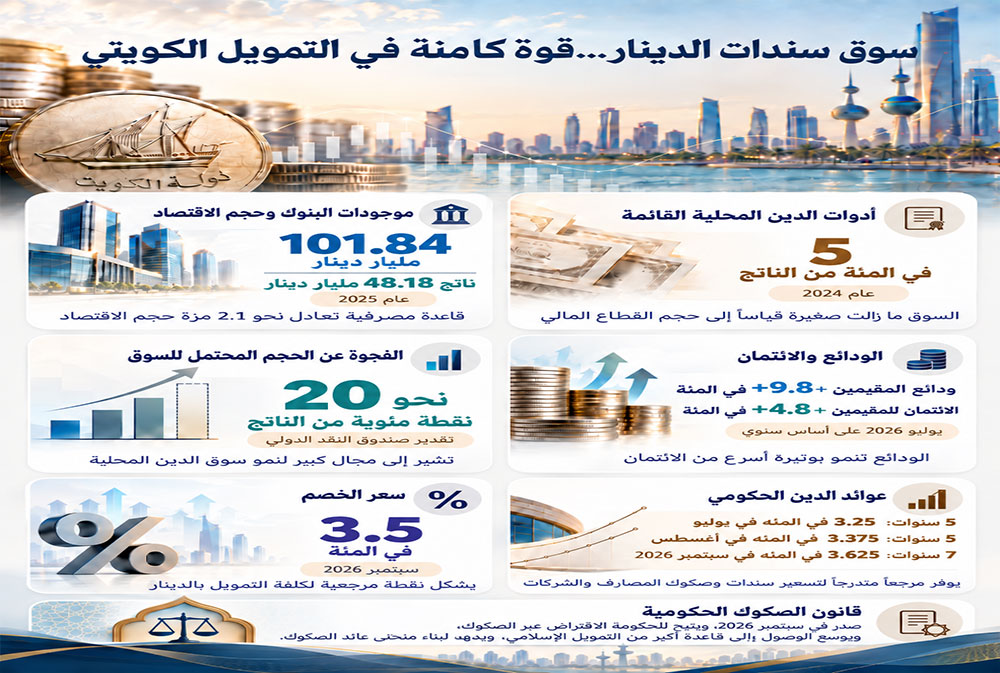
ويمكن تفسير هذه الفجوة بأن التحدي في الكويت ليس بنقص رأس المال، وإنما بتوسيع القنوات القادرة على نقله من المدخرات والسيولة إلى الشركات والمشاريع والاستثمار طويل الأجل.
إصدارات أكبر وسوق تثبت قدرتها
بدأ هذا التحول يظهر بصورة أكثر وضوحاً خلال عام 2025. وتفيد "كامكو إنفست" بأنها شاركت خلال العام في سبعة إصدارات لمصارف كويتية بقيمة إجمالية بلغت 3.3 مليار دولار، منها إصداران بالدينار وخمسة بالدولار. وفي الوقت نفسه قفز إجمالي إصدارات الدين الكويتية، الحكومية والخاصة وبمختلف العملات، إلى نحو 20.5 مليار دولار في عام 2025، مقارنة مع 2.6 مليار دولار فقط في عام 2024، بعد عودة الحكومة إلى الاقتراض.
الأهم بالنسبة إلى السوق المحلية أن الإصدارات بالدينار لم تعد عمليات صغيرة أو استثنائية. ففي تشرين الثاني عام 2025 أصدر بنك الكويت الوطني سندات مساندة من الشريحة الثانية لرأس المال بقيمة 150 مليون دينار، بعدما أصدر في الفترة نفسها تقريباً سندات من المرتبة ذاتها بالدولار بقيمة 300 مليون دولار. ويظهر استخدام البنك العملتين في فترة متقاربة اتساع الخيارات التمويلية المتاحة أمام المصارف الكويتية وقدرتها على المفاضلة بين السوق المحلية والدولية.
وفي العام نفسه، أصدر البنك الأهلي الكويتي سندات مساندة من الشريحة الثانية بقيمة 30 مليون دينار، وجذبت طلبات تجاوزت حجم الطرح بأكثر من خمس مرات. ورغم أن حجم العملية أقل من إصدارات البنوك الكبرى، فإن قوة التغطية تعكس عمق الطلب المحلي على أدوات الدين المصرفية.
ولم يبدأ هذا المسار في عام 2025. ففي عام 2024 أدار "كامكو إنفست" أول إصدار رأسمالي دائم من الشريحة الأولى لبنك كويتي مقوم بالدينار، وهي عملية اعتبرتها الشركة محطة مهمة في تطوير سوق الدين المحلية. وكانت السوق قد أظهرت قبل ذلك قدرتها على استيعاب إصدارات كبيرة للشركات، من بينها إصدار بقيمة 165 مليون دينار لشركة مشاريع الكويت، وصفته "كامكو" آنذاك بأنه أكبر إصدار سندات شركات بالدينار.
وفي عام 2026 اتسع هذا المسار بصورة أكبر. ففي أيار أصدر بيت التمويل الكويتي "بيتك" صكوك مضاربة دائمة من الشريحة الأولى الإضافية بقيمة 200 مليون دينار وبعائد 5.5 في المئة، في أكبر إصدار صكوك مقوم بالدينار وفق "كامكو إنفست". وتجاوزت الطلبات 475 مليون دينار، أي أكثر من ضعفي حجم الإصدار، وجاءت بالكامل من مستثمرين محليين.
وفي أيلول عام 2026 أكمل بنك بوبيان أول إصدار محلي له من الصكوك الدائمة من الشريحة الأولى الإضافية بقيمة 90 مليون دينار وبعائد 5.5 في المئة، مع قيام "كامكو إنفست" بدور مدير الإصدار الرئيسي. وبذلك انضم مصرف إسلامي كبير آخر إلى المؤسسات التي تستخدم الدينار في تمويل رأس المال إلى جانب الإصدارات الدولية.
ولا تعني هذه العمليات أن الدينار أصبح بديلاً عن الدولار. فبيانات "كامكو إنفست" تظهر أن خمسة من الإصدارات المصرفية الكويتية السبعة التي شاركت فيها خلال عام 2025 كانت بالدولار. لكنها تؤكد في المقابل أن المصارف باتت تمتلك سوقاً محلية قادرة على استيعاب إصدارات بعشرات ومئات الملايين من الدنانير، مع قاعدة مستثمرين تستطيع تغطية هذه الطروحات بمعدلات مرتفعة.
لماذا تستطيع السوق تقديم كلفة تنافسية؟
تكمن الميزة الأولى في السيولة. فارتفاع الودائع والوفورات المحلية يوفر قاعدة أموال تبحث عن أدوات ذات عائد أعلى من الودائع التقليدية، بينما تحتاج المصارف والمؤسسات الاستثمارية ومديرو الثروات إلى أدوات بالدينار تتناسب مع التزاماتهم المحلية.
أما الميزة الثانية فتأتي من النظام النقدي. فالدينار مرتبط منذ عام 2007 بسلة من العملات وليس بالدولار وحده، ما يمنح بنك الكويت المركزي مساحة أكبر في تحديد السياسة النقدية وفق الظروف المحلية. وظهر ذلك مجدداً في أيلول عام 2026 عندما لم يواكب المركزي الزيادة الأخيرة في الفائدة الأميركية، وأبقى سعر الخصم عند 3.5 في المئة.
ينعكس ذلك على نقطة البداية في تسعير أدوات الدين المحلية. فكلما بقيت كلفة المال بالدينار أدنى من الدولار، استطاع المصرف أو الشركة التي تحتاج إلى تمويل محلي أن تستفيد من قاعدة فائدة أقل، إضافة إلى تجنب كلفة التحوط من العملة.
وتوضح حالة "بيتك" هذه الإمكانية. فقد أصدر البنك في تشرين الثاني عام 2025 أداة من الشريحة الأولى الإضافية بالدولار بقيمة 850 مليون دولار وبعائد 6.25 في المئة، ثم أصدر في أيار عام 2026 أداة من المرتبة نفسها بالدينار بعائد 5.5 في المئة. اختلاف التوقيت وظروف السوق يمنع اعتبار فارق 75 نقطة أساس مقارنة صافية بين العملتين، لكنه يوضح قدرة السوق المحلية على تقديم تمويل رأسمالي بتسعير منافس.
الدولة تبني منحنى للسوق
وتضيف عودة الحكومة إلى الاقتراض عنصراً كان غائباً لفترة طويلة. فمنذ تفعيل قانون التمويل والسيولة في عام 2025، بدأ بنك الكويت المركزي إصدار أدوات دين عام عبر آجال متعددة، ما يوفر تدريجياً منحنى عائد يمكن أن تستند إليه تسعيرات الشركات والمصارف.
وجاء قانون الصكوك الحكومية رقم 90 لسنة 2026 ليضيف قناة جديدة إلى هذه السوق، إذ يتيح للدولة إصدار صكوك متوافقة مع الشريعة إلى جانب أدوات الدين التقليدية، ويوسع قدرتها على الوصول إلى قاعدة المستثمرين في التمويل الإسلامي محلياً ودولياً. كما يمكن للإصدارات المنتظمة للصكوك الحكومية أن تبني منحنى عائد سيادياً خاصاً بالصكوك، يوفر مرجعاً إضافياً لتسعير إصدارات المصارف والشركات الإسلامية ويزيد عمق السوق الثانوية وسيولتها.
وفي السنة المالية التي بدأت في نيسان عام 2026 وحدها، بلغ حجم إصدارات الدين العام المحلية نحو 1.85 مليار دينار حتى 23 أيلول، موزعة على آجال من سنتين إلى سبع سنوات. ومن الأمثلة إصدار تموز لأجل خمس سنوات بعائد 3.25 في المئة، وإصدار آب بالعائد نفسه تقريباً عند 3.375 في المئة، ثم إصدار سبع سنوات في أيلول بعائد 3.625 في المئة.
قد تسحب هذه الإصدارات جزءاً من السيولة المتاحة في السوق، لكنها تؤدي في الوقت نفسه دوراً مهماً في تحديد الأسعار المرجعية. فعائد السندات الحكومية لخمس أو سبع سنوات يوفر أساساً يمكن للمستثمر أن يقيس عليه العائد الإضافي المطلوب من سندات المصارف والشركات.
من قوة مصرفية إلى سوق لتمويل الاقتصاد
لكن السوق قد تكون أمام مرحلة مقبلة ينتقل فيها نشاط السندات والصكوك بصورة أوسع إلى قطاع الشركات. فالكويت لديها حكومة توفر منحنى عائد مرجعياً، ومصارف أثبتت قدرتها على إصدار أدوات كبيرة، وشركات استثمار تمتلك خبرة في ترتيب السندات والصكوك، إلى جانب مؤسسات وأفراد يملكون سيولة كبيرة.
وإذا توسع نطاق استخدام السوق ليشمل الشركات العقارية والصناعية وشركات الاتصالات والخدمات والبنية التحتية، يمكن للدينار أن يصبح قناة مباشرة لربط المدخرات المحلية بالاستثمار، وتقليل الاعتماد على القروض المصرفية كمصدر رئيسي للتمويل.
وهنا تظهر الخصوصية التي تميز الكويت. فحجم الاقتصاد صغير نسبياً قياساً إلى الثروة المالية المتراكمة، والجهاز المصرفي كبير وعميق، والصيرفة الإسلامية توفر قاعدة طبيعية للصكوك، فيما تمنح السياسة النقدية هامشاً أكبر من ذلك المتاح في الاقتصادات الخليجية المرتبطة مباشرة بالدولار. وقد تراكمت هذه العناصر على مدى سنوات، فيما تتيح سوق الدينار اليوم فرصة لتحويلها إلى قدرة تمويلية أكثر فاعلية للاقتصاد.
توفر سوق الدين بالدينار الكويتي قناة تمويل محلية متزايدة الأهمية يمكن أن تستفيد من السيولة ورؤوس الأموال المتاحة لتمويل الحكومة والمصارف والشركات والمشاريع بآجال أطول وكلفة تنافسية. وهي تضيف إلى التمويل بالدولار خياراً محلياً مكملاً، وتمنح المقترضين مرونة أكبر في تنويع مصادر التمويل.