






مليار دولار يفتح ملف إعادة تنظيم القطاع المصرفي السوري


مليار دولار يفتح ملف إعادة تنظيم القطاع المصرفي السوري
-
 كتب فيصل أبوزكي
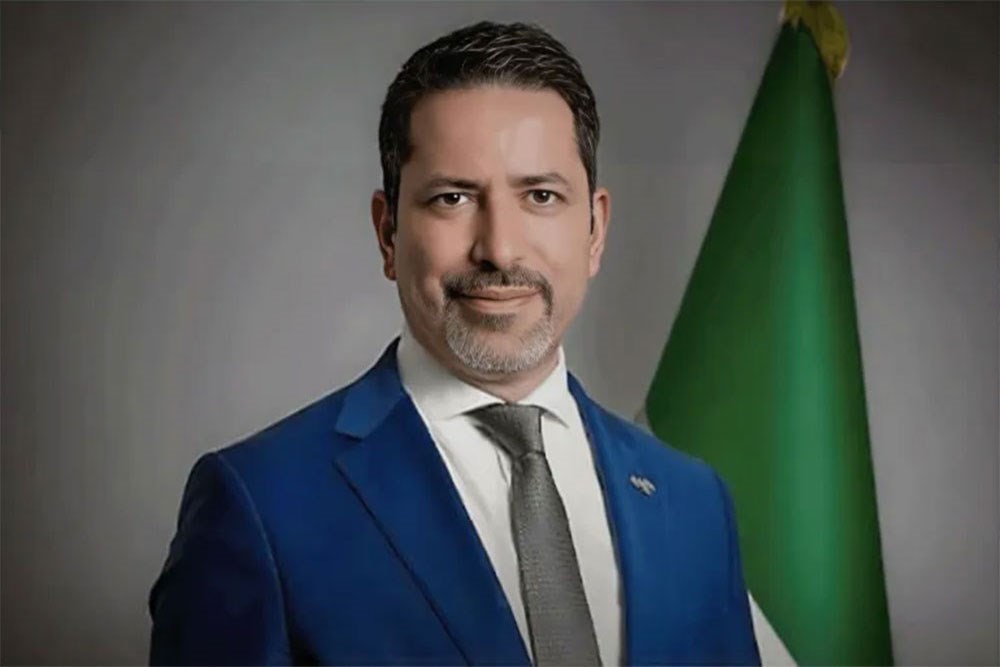
أعطى حاكم مصرف سوريا المركزي محمد صفوت رسلان، في تصريح نشرته وكالة الأنباء السورية "سانا" في 27 أيلول عام 2026، إشارة مهمة إلى الاتجاه الذي يريد المركزي أن يسلكه في تطوير القطاع المصرفي، مع توقعه دخول أكثر من مليار دولار من رؤوس الأموال الأجنبية لتأسيس مصارف جديدة في سوريا خلال الفترة المقبلة. لكن الرقم الكبير يفتح أسئلة أبعد من عدد المصارف التي قد تدخل السوق، وتتعلق بمستقبل المصارف القائمة، ورؤوس أموالها، وهيكل ملكيتها، والقواعد القانونية التي ستنظم دخول المستثمر المصرفي الأجنبي.
وقال رسلان في التصريح نفسه إن ترخيص المصارف الجديدة سيخضع لمعايير الخبرة والسمعة والملاءة المالية، مع اشتراط وجود شريك استراتيجي مصرفي يمتلك حصة لا تقل عن 10 في المئة، وإن المركزي يعمل على ألا تتجاوز فترة إصدار الرخصة الأولية ثلاثة إلى أربعة أشهر بعد استكمال المتطلبات.
السوق تفتح أمام لاعبين جدد
تكشف هذه المعطيات أن توجه المركزي لا يقتصر على زيادة عدد المصارف، وإنما يستهدف إدخال مؤسسات تتمتع بالخبرة والملاءة والقدرة على التعامل مع الخارج. كما أن توقع دخول أكثر من مليار دولار يشير إلى أن المصارف الجديدة قد تبدأ بقاعدة رأسمالية أكبر بكثير من المستويات التي سادت السوق السورية خلال السنوات الماضية.
ويضع دخول مصارف جديدة برؤوس أموال كبيرة المصارف القائمة أمام مرحلة مختلفة. فوجود مؤسسات تبدأ عملها بقاعدة رأسمالية أقوى ومعايير تشغيل ورقابة حديثة سيزيد الحاجة إلى مراجعة أوضاع القطاع ككل، وفي مقدمتها مستويات رأس المال المطلوبة من المصارف العاملة حالياً.
وكان القانون رقم 3 لعام 2010 قد رفع الحد الأدنى لرأس مال المصرف الخاص التقليدي إلى 10 مليارات ليرة سورية، وللمصرف الإسلامي إلى 15 مليار ليرة، ومنح المصارف القائمة آنذاك مهلة لتوفيق أوضاعها. غير أن التحولات الكبيرة التي شهدها سعر الصرف والاقتصاد السوري منذ ذلك الحين قلصت كثيراً القيمة الفعلية لهذه الحدود الدنيا، وجعلت إعادة النظر فيها مسألة مرتبطة بقدرة المصارف على تمويل الاقتصاد ومواجهة المخاطر والمنافسة في سوق تتجه إلى التوسع واستقبال مؤسسات جديدة.
ومن هنا يبرز تحديد حد أدنى جديد لرأس المال كأحد الاستحقاقات المنتظرة في المرحلة المقبلة. وسيكون لهذا القرار، إذا اتخذه المركزي، أثر يتجاوز تعزيز متانة المصارف، لأنه سيحدد أيضاً قدرة كل مصرف على الاستمرار بحجمه وهيكل ملكيته الحاليين، أو حاجته إلى زيادة رأس المال واستقطاب شركاء جدد وربما الاندماج مع مصرف آخر. وحتى الآن، لم يعلن المركزي حداً جديداً لرأس المال أو قراراً يلزم المصارف القائمة بزيادته في مهلة زمنية معينة.
إعادة الرسملة تفتح ملف الملكية
لكن رفع الحد الأدنى لرأس المال، إذا قرره المركزي، سيفتح مباشرة ملفاً أكثر تعقيداً يتعلق بطريقة إعادة رسملة المصارف القائمة. فالمسألة لا تتعلق فقط بحجم الزيادة المطلوبة، وإنما أيضاً بكيفية مشاركة المساهمين الحاليين فيها، وخصوصاً المساهمين السوريين، وبالقواعد التي ستنظم دخول مساهمين جدد عند الحاجة.
فأي زيادة كبيرة ستتطلب تحديد حقوق الأولوية في الاكتتاب، والعملة التي ستسدد بها المساهمات، وكيفية التعامل مع المساهم الذي لا يستطيع أو لا يرغب في تغطية حصته. وفي هذه الحالة قد تتراجع ملكية بعض المساهمين الحاليين لمصلحة مستثمرين جدد، أو يدخل شريك مصرفي استراتيجي، أو تصبح الاندماجات خياراً لبعض المصارف التي يصعب عليها تلبية المتطلبات الجديدة منفردة.
وبذلك يمكن أن تتحول إعادة الرسملة إلى عملية تعيد ترتيب هيكل الملكية داخل القطاع. فبعض المصارف قد يتمكن من زيادة رأس ماله والحفاظ على تركيبته الحالية، فيما قد يحتاج بعضها الآخر إلى شركاء جدد أو إلى الاندماج، في حين ستواجه المصارف الأقل قدرة على تأمين رأس المال خيارات أكثر محدودية.
ولهذا تكتسب طريقة تنظيم إعادة الرسملة أهمية لا تقل عن تحديد الحد الأدنى الجديد نفسه. فوضوح قواعد الاكتتاب والملكية ودخول المستثمرين الجدد سيحدد منذ البداية ما هو مطلوب من المساهمين الحاليين، وما الفرص المتاحة أمام المستثمرين العرب والأجانب، وكيف يمكن أن تتغير خريطة الملكية داخل القطاع.
من 60 إلى 100 في المئة؟
وتقود إعادة الرسملة مباشرة إلى سؤال الملكية الأجنبية. فالإطار المصرفي القائم يسمح لغير السوريين بملكية تصل إلى 49 في المئة، مع إمكان رفعها وفق شروط إلى 60 في المئة عند وجود شريك مصرفي استراتيجي. لكن هذه القواعد وُضعت في بيئة استثمارية مختلفة عن تلك التي تتجه إليها سوريا اليوم.
فالمرسوم رقم 114 لعام 2025 وما تبعه من تعليمات فتح الباب أمام التملك الأجنبي الكامل للمشاريع الاستثمارية بنسبة 100 في المئة. ومن هنا يبرز سؤال أساسي بالنسبة إلى القطاع المصرفي هو هل سيبقى خاضعاً لسقف خاص للملكية الأجنبية، أم ستتم مراجعة هذا السقف بما يسمح لمصرف عربي أو أجنبي بامتلاك مصرف جديد بالكامل؟
ويصبح السؤال أكثر أهمية بالنسبة إلى المصارف القائمة إذا احتاج بعضها إلى زيادة كبيرة في رأس المال واستقطاب مستثمر استراتيجي جديد.
وسيكون حسم هذه المسألة عاملاً مؤثراً في جاذبية السوق للمصارف الإقليمية والدولية. فامتلاك حصة مسيطرة بنسبة 60 في المئة يمنح المستثمر دوراً أساسياً في الإدارة، لكنه يختلف عن تأسيس مصرف تابع يملكه بالكامل ويتحمل مسؤوليته واستراتيجيته بصورة مباشرة.
ومن هذا المنطلق، يحتاج تصريح رسلان الأخير لـ"سانا" إلى مزيد من التوضيح. فقد قال إن القانون يسمح للمستثمر الأجنبي "بالاحتفاظ بنسبة 60 في المئة من رأس المال المدفوع بالقطع الأجنبي"، وهي صياغة لا يتضح منها ما إذا كان يقصد سقف الملكية الأجنبية المعروف في القانون المصرفي أم ترتيبات تتعلق برأس المال المحول من الخارج. ويكتسب هذا التمييز أهمية أكبر لأن الحاكم تحدث في السياق نفسه عن ضمان تحويل الأرباح وإلغاء القيود على بيع وشراء وتحويل القطع الأجنبي.
القانون هو الحلقة التالية
وتجعل هذه الأسئلة تطوير الإطار القانوني جزءاً أساسياً من المرحلة المقبلة. فالقوانين الحالية تسمح ببعض خطوات فتح السوق ودخول مستثمرين جدد، لكنها قد لا تكون كافية إذا اتجه المركزي إلى رفع متطلبات رأس المال، أو تعديل حدود الملكية الأجنبية، أو وضع قواعد جديدة لإعادة الرسملة والاندماج ومعالجة حقوق المساهمين الحاليين.
ومن هنا يبدو أن تصريح الحاكم يحدد الاتجاه العام أكثر مما يقدم الصيغة النهائية للقطاع.
ففتح السوق أمام مصارف ورؤوس أموال جديدة أصبح واضحاً، لكن ملامح المرحلة المقبلة ستتحدد عندما تعلن قواعد رأس المال والملكية وإعادة رسملة المصارف القائمة، وما إذا كانت هذه التغييرات ستتم عبر تعديلات على القوانين الحالية أو ضمن إطار مصرفي جديد أكثر ملاءمة للمرحلة المقبلة.
إعادة ربط المصارف السورية بالنظام المالي الخارجي
ولا تكتمل إعادة تنظيم القطاع برفع رؤوس الأموال وتعديل هياكل الملكية وحدهما. فجزء أساسي من قدرة المصارف على استعادة دورها يرتبط بقدرتها على تنفيذ التحويلات الخارجية، وبناء علاقات مراسلة مع المصارف الإقليمية والدولية، والالتزام بمعايير الرقابة والامتثال.
ولهذا اكتسب حديث رسلان عن الخروج من القائمة الرمادية لمجموعة العمل المالي "FATF" أهمية خاصة، لأنه يربط إصلاح القطاع من الداخل بإعادة وصله بالنظام المالي الخارجي.
وتأتي منحة البنك الدولي البالغة 100 مليون دولار لتحديث القطاع المالي في السياق نفسه، إذ تشمل تطوير أنظمة المدفوعات والبنية المالية وأدوات الرقابة وتعزيز النزاهة المالية ومكافحة غسل الأموال وتمويل الإرهاب. وهذه الجوانب تشكل جزءاً أساسياً من البيئة التي تحتاج إليها المصارف الجديدة والقائمة لكي تتمكن من العمل بصورة أوسع وأكثر انتظاماً مع الخارج.
وبذلك ترتبط المرحلة المقبلة بعمليتين متوازيتين ومتكاملتين. الأولى تتعلق بتقوية القاعدة الرأسمالية للقطاع واستقطاب مصارف وخبرات جديدة، والثانية برفع كفاءة البنية التنظيمية والتقنية والرقابية التي تسمح لهذه المؤسسات بالعمل داخل شبكة مالية إقليمية ودولية أكثر اتساعاً.
أما المليار دولار الذي تحدث عنه رسلان في حديثه، فيعطي مؤشراً مهماً على حجم الاهتمام المتوقع بالسوق، لكنه لا يكفي وحده لرسم صورة القطاع المقبل. هذه الصورة ستصبح أكثر وضوحاً عندما يحدد المركزي متطلبات رأس المال الجديدة، والمهلة الممنوحة للمصارف القائمة لتوفيق أوضاعها، وطريقة معالجة مساهمات السوريين، والقواعد التي ستحكم الملكية الأجنبية.
وعندها سيتضح ما إذا كانت سوريا ستكتفي بإدخال مصارف جديدة إلى السوق، أم أنها تمضي نحو إعادة تنظيم أوسع للقطاع المصرفي بكامله.