




العراق يخفض قيمة الدينار... من إصلاح المصارف إلى معالجة فجوة الدولار


العراق يخفض قيمة الدينار... من إصلاح المصارف إلى معالجة فجوة الدولار
-
 الاقتصاد والأعمال
قرر العراق خفض قيمة الدينار أمام الدولار في خطوة يمكن وضعها ضمن مسار أوسع لإصلاح سوق الصرف والقطاع المصرفي، وفي توقيت تتسع فيه الفجوة بين السعر الرسمي وسعر السوق الموازية وتتزايد فيه الضغوط على المالية العامة نتيجة تراجع الإيرادات النفطية مع تعثر جزء من الصادرات خلال حرب إيران، فيما تبقى مستويات الإنفاق مرتفعة.
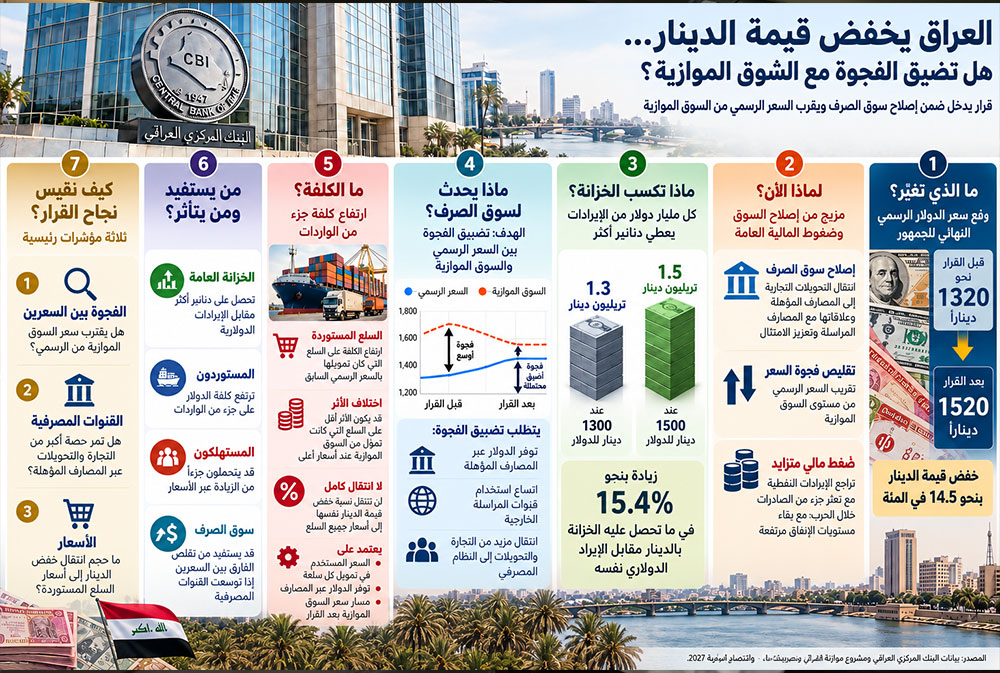
وحدد البنك المركزي سعر شراء الدولار من وزارة المالية عند 1500 دينار، وسعر بيعه للمصارف عند 1510 دنانير، فيما يصل سعر البيع النهائي للجمهور إلى 1520 ديناراً، مقارنة بنحو 1320 ديناراً سابقاً. وبذلك تنخفض قيمة الدينار بنحو 14.5 في المئة.
ويجمع القرار بين أكثر من بعد. فهو يقرب السعر الرسمي من مستوى السوق الموازية، ويدخل ضمن إصلاحات تستهدف زيادة مرور التجارة والتحويلات عبر النظام المصرفي وتعزيز الامتثال، كما يرفع ما تحصل عليه الخزانة من الدنانير مقابل إيراداتها النفطية المقومة بالدولار.
السعر يدخل مسار الإصلاح
ينفذ العراق منذ سنوات عملية لإعادة تنظيم سوق الدولار والقطاع المصرفي، مع تشديد متطلبات الامتثال ومكافحة غسل الأموال وتمويل الإرهاب، وتوسيع اعتماد المصارف العراقية المؤهلة على علاقاتها مع المصارف المراسلة لتنفيذ التحويلات الخارجية.
ومنذ يناير/ كانون الثاني 2025 تغيرت آلية تمويل التجارة الخارجية بصورة أساسية. فبعد إنهاء العمل بالمنصة الإلكترونية للتحويلات، أصبحت العمليات تمر بدرجة أكبر عبر المصارف العراقية المؤهلة وعلاقاتها مع المصارف المراسلة في الخارج، فيما يواصل البنك المركزي تعزيز أرصدتها بالعملات الأجنبية والإشراف على الامتثال والرقابة.
ولا يشمل ذلك المصارف كلها بالدرجة نفسها، إذ إن عدداً منها لا يملك قنوات مراسلة دولارية مباشرة أو يخضع لقيود على التعامل بالدولار.
وبذلك انتقل النظام من نموذج كان البنك المركزي فيه الحلقة التشغيلية الرئيسية للتحويلات الخارجية إلى نموذج تتولى فيه المصارف المؤهلة تنفيذ المعاملات عبر الشبكة المصرفية الدولية، بينما يركز المركزي بصورة أكبر على توفير العملة الأجنبية والتنظيم والرقابة.
وامتد الإصلاح في عام 2026 إلى تشديد متطلبات الحوكمة والامتثال ودفع المصارف إلى استيفاء شروط الاستمرار أو الاندماج أو الخروج من السوق، مع إعادة تأهيل مصارف للعودة إلى قنوات المراسلة الخارجية. ويضيف القرار الجديد سعر الصرف نفسه إلى أدوات هذا الإصلاح، إذ يتحرك السعر الرسمي الآن أيضاً باتجاه مستوى أقرب إلى ظروف السوق.
لماذا يوجد سعران؟
يعمل العراق ضمن نظام يرتبط فيه الدينار بالدولار بسعر تحدده السلطات النقدية، وليس ضمن نظام تعويم تحدد فيه السوق السعر بحرية. ويوفر البنك المركزي الدولار بالسعر الرسمي عبر القنوات المعتمدة لتمويل التجارة والتحويلات والاستخدامات المسموح بها.
لكن جزءاً من الطلب يبقى خارج هذه القنوات، بما يشمل تجارة وتحويلات لا تمر بالكامل عبر النظام المصرفي أو لا تستوفي متطلبات الامتثال، إلى جانب طلب نقدي ومضاربات في السوق.
ومن هنا يظهر سعر موازٍ يعكس العرض والطلب خارج القنوات الرسمية، وقد يبتعد عن السعر الذي يحدده البنك المركزي. لذلك لا ترتبط الفجوة بين السعرين بنقص الدولار أو الاحتياطيات وحده، وإنما أيضاً بطريقة الوصول إلى العملة الأجنبية والغرض من استخدامها.
ويقلص رفع السعر الرسمي إلى 1520 ديناراً جانباً من هذه الفجوة، لكنه لا يكفي وحده لتوحيد السوق. فالاقتراب المستدام بين السعرين يحتاج أيضاً إلى توفر الدولار عبر المصارف، وتحسن قدرة القطاع المصرفي على استيعاب التجارة والتحويلات، واستمرار رفع مستويات الامتثال والرقابة.
الموازنة تستفيد أيضاً
للقرار أثر مالي مباشر. فالدولة تحصل على الجزء الأكبر من إيراداتها النفطية بالدولار، بينما تسدد معظم نفقاتها المحلية بالدينار. لذلك يؤدي خفض قيمة العملة إلى زيادة ما تحصل عليه الخزانة من الدنانير مقابل الإيرادات الدولارية نفسها.
فعند سعر 1300 دينار، يدر كل مليار دولار نحو 1.3 تريليون دينار، بينما يرتفع المبلغ عند سعر 1500 دينار إلى 1.5 تريليون دينار، أي بزيادة تقارب 15.4 في المئة.
ويجيء القرار فيما يناقش مجلس النواب مشروع موازنة عام 2027 الذي يفترض زيادة في الإنفاق والعجزً، بالتزامن مع تراجع الإيرادات النفطية نتيجة اضطراب الصادرات. لذلك يسمح خفض قيمة الدينار للخزانة بالحصول على دنانير أكثر مقابل كل دولار نفطي متاح، ما يخفف جانباً من أثر انخفاض التدفقات الدولارية على تمويل الإنفاق المحلي.
كلفة أعلى على جزء من الواردات
قد يرفع القرار أيضاً كلفة السلع التي كان مستوردوها يحصلون على الدولار لتمويلها بالسعر الرسمي السابق، بينما قد يكون الأثر أقل على السلع التي كانت تمول أصلاً من السوق الموازية عند أسعار أعلى.
لذلك لن تنتقل نسبة خفض قيمة الدينار نفسها إلى أسعار جميع السلع. ويتوقف حجم الأثر على السعر الذي كان يستخدم في تمويل كل سلعة، ومدى توفر الدولار عبر المصارف بالسعر الجديد، والمسار الذي سيأخذه سعر السوق الموازية بعد القرار.
هل يقترب العراق من سعر صرف أكثر مرونة؟
لا يعني تعديل السعر أن العراق يتجه مباشرة إلى تعويم الدينار. فالسعر ما زال يحدد ضمن نظام تديره السلطات النقدية، بينما يحتاج الانتقال إلى نظام أكثر مرونة إلى قطاع مصرفي أعمق، وسوق أكثر كفاءة للنقد الأجنبي، وأدوات أقوى لإدارة السيولة والسياسة النقدية.
لكن القرار يفتح سؤالاً أوسع حول الاتجاه الذي يمكن أن تسلكه سياسة الصرف مع استمرار الإصلاحات. فإذا توسعت التعاملات عبر المصارف، وتعزز الامتثال، واتسعت العلاقات مع المصارف المراسلة، يمكن أن تتقلص الحاجة إلى سوق موازية كبيرة ويصبح سعر الصرف أكثر ارتباطاً بسوق مالية منظمة.
وستظهر نتائج القرار من حركة الدولار في السوق الموازية، وانتقال مزيد من التجارة والتحويلات إلى القنوات المصرفية، وحجم أثر خفض الدينار على الأسعار.
فإذا تقلصت الفجوة بالتوازي مع توسع التعامل عبر المصارف، يكون تعديل السعر قد دعم مسار إصلاح سوق الصرف وتعزيز اندماج العراق المالي. أما بقاء فارق واسع بين السعرين، فسيشير إلى أن معالجة السوق تحتاج إلى استمرار الإصلاحات المصرفية والرقابية إلى جانب تعديل السعر.