




عائد الخزانة يتجاوز 5 في المئة… كيف يعاد تسعير المال في العالم؟


عائد الخزانة يتجاوز 5 في المئة… كيف يعاد تسعير المال في العالم؟
-
 الاقتصاد والأعمال
تدفع موجة ارتفاع عوائد سندات الخزانة الأميركية كلفة المال إلى مستويات أعلى، مع أثر يمتد من تمويل الحكومات والشركات إلى قرارات المستثمرين والمستهلكين. وبالنسبة إلى المنطقة العربية، تنتقل هذه الموجة عبر الفائدة والدولار وأسواق الدين، لتعيد تسعير الاقتراض والاستثمار بدرجات متفاوتة بين الاقتصادات.
ما الذي يحدث في سوق سندات الخزانة الأميركية؟
تتواصل الضغوط على سندات الخزانة الأميركية، وخصوصاً على الآجال الطويلة، بما يدفع العوائد إلى مستويات مرتفعة. ويعني ارتفاع العائد عملياً انخفاض سعر السند، لكنه لا يعني بالضرورة خروج المستثمرين من الدين الأميركي. فالسوق لا يزال يستوعب إصدارات ضخمة، غير أن المستثمرين أصبحوا يطلبون عائداً أعلى مقابل إقراض الحكومة الأميركية لفترات طويلة. لكن ارتفاع هذا العائد لا يبقى داخل الولايات المتحدة، وإنما ينتقل إلى كلفة المال في أنحاء العالم.
لماذا يطلب المستثمرون عائداً أعلى؟
تجتمع وراء ذلك عوامل عدة. التضخم لم يختف تماماً، وأسعار الطاقة تزيد الضغوط على توقعاته، فيما أصبحت توقعات خفض الفائدة أقل وضوحاً. وفي الوقت نفسه، يحتاج العجز المالي الأميركي الكبير إلى إصدارات متواصلة من السندات لتمويل الإنفاق وإعادة تمويل ديون تستحق تباعاً. كما تدخل الشركات الكبرى، وخصوصاً شركات التكنولوجيا، إلى الأسواق لتمويل استثمارات ضخمة في الذكاء الاصطناعي ومراكز البيانات. ومع ارتفاع الطلب على رؤوس الأموال من الحكومات والشركات معاً، يصبح المستثمر في موقع يسمح له بالمطالبة بعائد أعلى.
هل بدأ المستثمرون يفقدون الثقة بالدين الأميركي؟
لا تشير البيانات حتى الآن إلى هروب جماعي من سندات الخزانة أو إلى فقدانها مكانتها في النظام المالي العالمي. لكن العلاقة بين المستثمر والدين الأميركي تتغير. فالمستثمر الذي كان يقبل بعائد منخفض مقابل السيولة والأمان يطالب اليوم بتعويض أكبر عن التضخم وطول مدة الاستثمار وضخامة الإصدارات المقبلة. لذلك فإن التحول الأساسي يجري في سعر الدين الأميركي أكثر مما يجري في مكانته.
لماذا يرفع ذلك كلفة المال في العالم؟
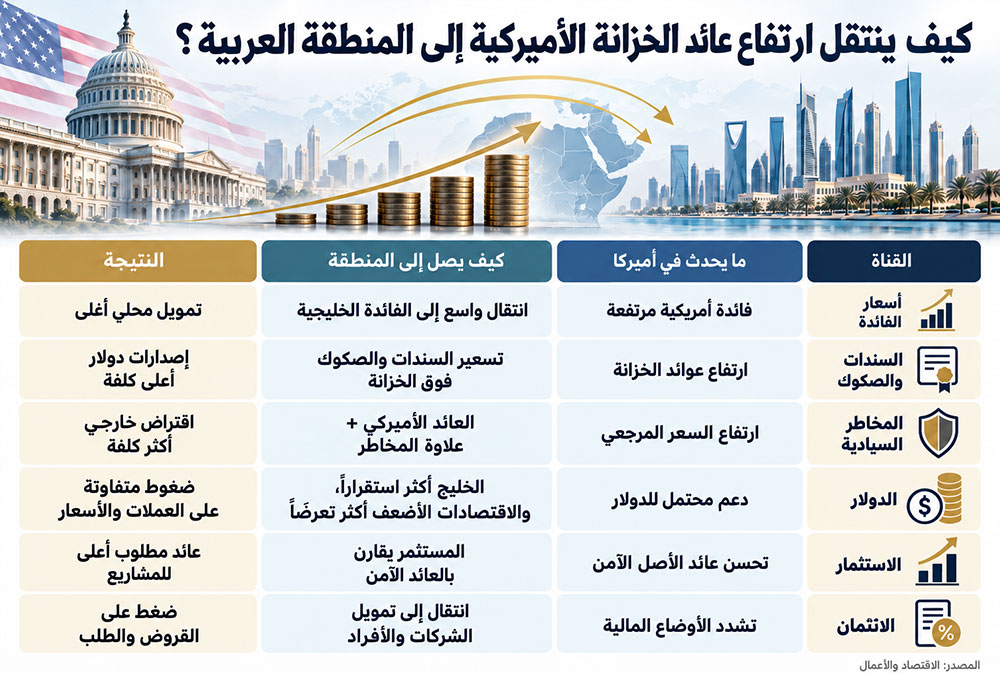
لأن عائد الخزانة الأميركية يشكل أحد أهم الأسعار المرجعية في النظام المالي العالمي. فالسندات السيادية وسندات الشركات والقروض وأدوات التمويل المختلفة تُسعّر في كثير من الحالات انطلاقاً من هذا العائد، ثم تضاف إليه علاوة تعكس مخاطر الدولة أو الشركة أو المشروع. ولذلك فإن ارتفاع عائد الخزانة يرفع نقطة البداية التي ينطلق منها الجميع. ويمكن النظر إلى ما يحدث باعتباره ارتفاعاً في السعر الأساسي لرأس المال العالمي.
كيف تنتقل هذه الكلفة إلى المنطقة العربية؟
تصل الموجة إلى المنطقة عبر قنوات مختلفة. ففي دول الخليج، يؤدي ارتباط معظم العملات بالدولار إلى انتقال السياسة النقدية الأميركية بدرجات كبيرة إلى أسعار الفائدة المحلية. لكن التأثير لا يتوقف عند الفائدة الرسمية، إذ تُسعّر السندات والصكوك المقومة بالدولار عادة فوق عوائد الخزانة الأميركية، ما يرفع كلفة التمويل على الحكومات والشركات والمشاريع حتى إذا لم تتغير مخاطرها الائتمانية.
أما الدول العربية الأكثر اعتماداً على الاقتراض الخارجي، فتواجه معادلة أكثر حساسية. فهي تدفع العائد الأميركي المرجعي أولاً، ثم تضاف إليه علاوة المخاطر السيادية الخاصة بها. وإذا ترافق ارتفاع عوائد الخزانة مع ضغوط على العملة أو المالية العامة أو الاحتياطيات، يمكن أن ترتفع كلفة التمويل بدرجة أكبر. وهكذا تكون الصدمة واحدة في مصدرها، لكنها تختلف في شدتها من اقتصاد عربي إلى آخر.
هل يضيف الدولار قناة أخرى للضغط؟
يمكن لارتفاع عوائد السندات الأميركية أن يدعم الدولار من خلال جذب الأموال إلى الاستثمارات الدولارية. وفي دول الخليج المرتبطة عملاتها بالدولار، قد يساعد ذلك على خفض كلفة بعض الواردات من الدول التي تضعف عملاتها أمام الدولار. أما الاقتصادات العربية التي تملك عملات أكثر مرونة أو تواجه ضغوطاً عليها، فقد ترتفع لديها كلفة خدمة الدين الخارجي واستيراد السلع المسعرة بالدولار. وبذلك تختلف آثار قوة الدولار داخل المنطقة كما تختلف آثار ارتفاع الفائدة.
ماذا يعني ذلك للشركات والمشاريع والمستهلكين؟
ارتفاع كلفة المال يغير حسابات الاستثمار والتمويل. فالشركة التي كانت تستطيع تمويل توسعها عند تكلفة معينة قد تجد نفسها أمام شروط أكثر صرامة، بينما يحتاج المشروع العقاري أو الصناعي أو اللوجستي إلى تحقيق عائد أعلى حتى يبرر الاستثمار فيه. وقد تصبح بعض المشاريع أقل جدوى أو يتأخر تنفيذها أو تتغير تركيبة تمويلها بين الدين ورأس المال.
ويمتد الأثر تدريجياً إلى المستهلك من خلال ارتفاع تكلفة الرهن العقاري والقروض الشخصية وتمويل السيارات. كما قد تنقل الشركات جزءاً من ارتفاع كلفة التمويل إلى الأسعار أو تخفض استثماراتها وإنفاقها. وهكذا تنتقل حركة تبدأ في سوق السندات الأميركية إلى النشاط الاقتصادي اليومي في المنطقة.
هل أصبحت سندات الخزانة منافساً للاستثمارات الأخرى؟
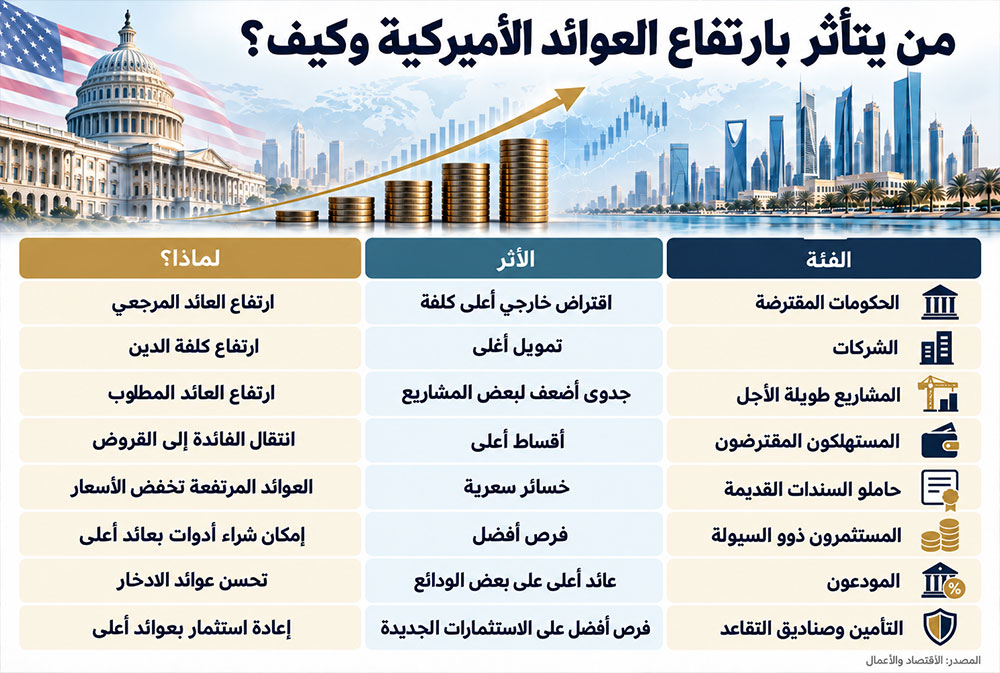
هذه من أبرز نتائج المرحلة الحالية. فالمستثمر الذي يحمل سندات قديمة ذات عوائد منخفضة يتعرض لانخفاض قيمتها السوقية عندما ترتفع العوائد، لكن المستثمر الذي يملك سيولة جديدة أصبح أمام فرصة مختلفة تماماً. فإذا كان يستطيع الحصول على عائد مرتفع نسبياً من سند حكومي أميركي عالي السيولة، فإنه سيطلب فارقاً أكبر حتى يقبل مخاطر الأسهم والعقار والائتمان الخاص والصناديق الاستثمارية والمشاريع طويلة الأجل.
وهذا يغير معادلة الاستثمار نفسها. فاستثمار يَعِد بعائد 6 أو 7 في المئة قد يبدو جذاباً عندما تعطي السندات الحكومية 2 أو 3 في المئة، لكنه يصبح أقل إغراء عندما يقترب عائد الخزانة من 5 في المئة أو يتجاوزه. لذلك لا يرفع ارتفاع العوائد كلفة الاقتراض فقط، وإنما يرفع أيضاً الحد الأدنى للعائد المطلوب من أي استثمار آخر.
من يستفيد من ارتفاع العوائد؟
لا تبدو الصورة سلبية للجميع. فالمودعون والمدخرون يحصلون على فرص أفضل لتحقيق عائد على أموالهم، كما تتحسن فرص شركات التأمين وصناديق التقاعد والمستثمرين ذوي السيولة في بناء محافظ دخل ثابت بعوائد أعلى. أما البنوك، فقد تستفيد من إعادة تسعير جزء من القروض والاستثمارات، لكن ذلك يعتمد على سرعة ارتفاع كلفة الودائع والتمويل وعلى أثر ارتفاع العوائد في محافظ السندات القائمة. وبصورة أوسع، يعيد ارتفاع الفائدة توزيع جزء من الدخل من المقترض إلى المدخر ومن صاحب المشروع الممول بالدين إلى صاحب السيولة.
ما الذي تغير فعلاً في الاقتصاد العالمي؟
يمكن القول إن المسألة أكبر من موجة بيع في سوق السندات. فالاقتصاد العالمي يتحرك بعيداً عن مرحلة كان فيها رأس المال الرخيص متاحاً على نطاق واسع، إلى بيئة يصبح فيها المال أكثر كلفة والعائد على الاستثمار الآمن أعلى والمنافسة على التمويل أشد.