









الفائدة الأميركية ترتفع.. كيف تنتقل الكلفة إلى اقتصادات المنطقة؟


الفائدة الأميركية ترتفع.. كيف تنتقل الكلفة إلى اقتصادات المنطقة؟
-
 الاقتصاد والأعمال
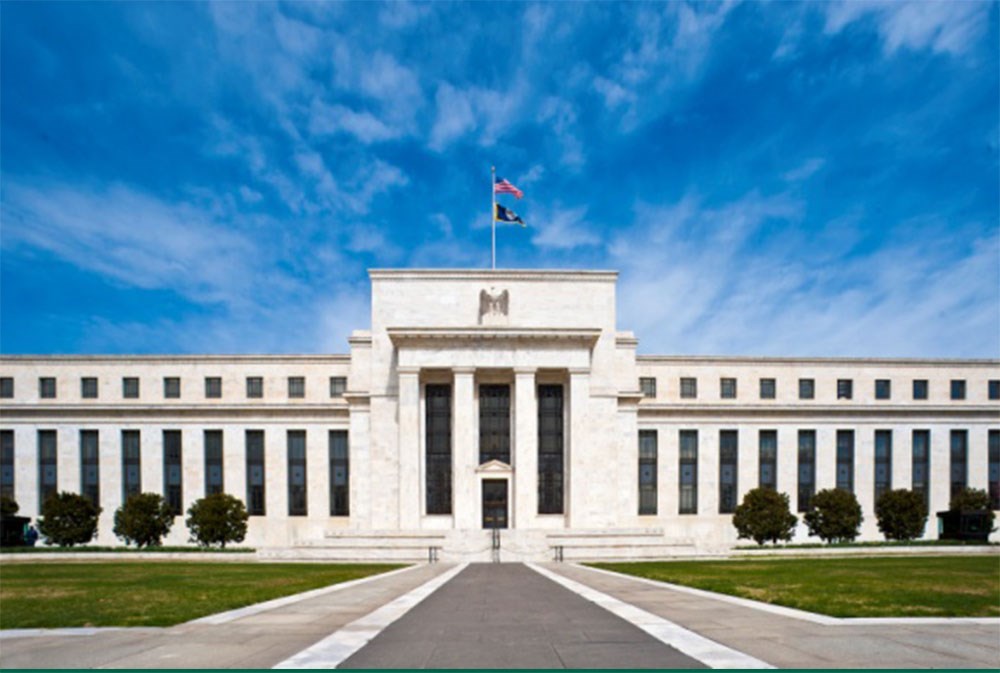
رفع الاحتياطي الفيدرالي الأميركي سعر الفائدة ربع نقطة مئوية إلى نطاق 3.75 و4 في المئة، في خطوة تعيد السياسة النقدية الأميركية إلى التشديد بعد فترة من الاستقرار. وجاء القرار في ظل استمرار التضخم فوق المستوى المستهدف، فيما أظهرت توقعات أعضاء الفيدرالي أن أسعار الفائدة قد تبقى مرتفعة لفترة أطول مما كان متوقعاً قبل أشهر.
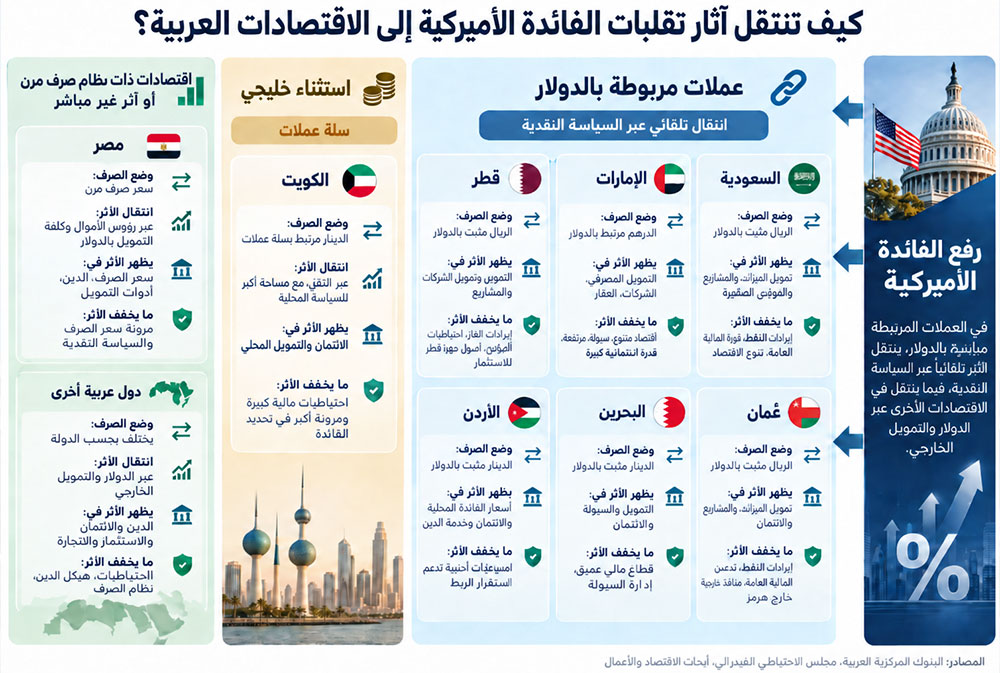
بالنسبة إلى الاقتصادات العربية، لا تقف أهمية القرار عند حجم الزيادة نفسها. الدولار يبقى العملة الرئيسية للتجارة والتمويل في المنطقة، بينما ترتبط معظم العملات الخليجية به، ما يجعل تحركات الفائدة الأميركية تنتقل بطريقة تلقائية إلى السياسة النقدية الخليجية. أما الاقتصادات العربية الأخرى فتتلقى الأثر بصورة أكبر عبر كلفة التمويل الخارجي، وحركة رؤوس الأموال، وأسعار الصرف وخدمة الدين.
الخليج أمام معادلة مختلفة
ترتفع أسعار الفائدة الأميركية هذه المرة في ظرف مختلف عن الدورات السابقة. فدول الخليج تتعامل منذ أشهر مع التداعيات الاقتصادية لحرب إيران واضطراب الملاحة وتصدير الطاقة، بالتوازي مع استمرار برامج استثمار وإنفاق رأسمالي كبيرة لإعادة هيكلة وتنويع اقتصاداتها.
وقد أدت تطورات الحرب إلى ضغوط إضافية على بعض مسارات تصدير النفط والشحن في الخليج والبحر الأحمر، ما يرفع تكاليف النقل والتأمين ويزيد كلفة وصول السلع والطاقة إلى الأسواق. كما عززت هذه الظروف أهمية البدائل اللوجستية التي طورتها دول الخليج خلال السنوات الماضية، وقدرة الحكومات والشركات على إعادة توجيه الصادرات وتقليل أثر الاضطرابات.
وتنشأ هنا معادلة أكثر تعقيداً من مجرد ارتفاع أسعار النفط والغاز. فالأسعار الأعلى تدعم الإيرادات، لكن المكسب الفعلي يتوقف أيضاً على حجم الصادرات الممكن إيصالها إلى الأسواق وكلفة الشحن والتأمين. لذلك يمكن لارتفاع أسعار الطاقة أن يوفر دعماً مالياً مهماً لدول الخليج، من دون أن يلغي بالكامل الضغوط التي تفرضها اضطرابات التصدير. ومن هنا يأتي رفع الفائدة ليضيف كلفة مالية إلى كلفة لوجستية قائمة أصلاً.
المصارف قناة انتقال الفائدة إلى الاقتصاد
يظهر الأثر المباشر لرفع الفائدة من خلال القطاع المصرفي. فمع رفع البنوك المركزية الخليجية أسعارها بما يتماشى بدرجات مختلفة مع السياسة الأميركية، تعيد المصارف تسعير جزء من القروض الجديدة والقروض المرتبطة بأسعار مرجعية متغيرة، فتنتقل الزيادة تدريجياً إلى المقترضين من الحكومات والشركات والأفراد.
وتختلف سرعة الانتقال بحسب هيكل كل سوق. فالشركات التي تعتمد على القروض قصيرة الأجل أو التمويل ذي الفائدة المتغيرة تشعر بالأثر أسرع، فيما تكون القروض ذات السعر الثابت أقل تأثراً إلى حين إعادة التمويل. كما ترتفع كلفة التمويل العقاري وتمويل رأس المال العامل والمشاريع الجديدة، وهو ما قد يدفع بعض الشركات إلى مراجعة خطط الاستثمار أو البحث عن مزيج مختلف بين الاقتراض ورأس المال.
وفي المقابل، يمكن أن تستفيد المصارف من ارتفاع العائد على القروض والسيولة، خصوصاً إذا ارتفعت عوائد الموجودات بوتيرة أسرع من كلفة الودائع. لكن استمرار أسعار الفائدة المرتفعة لفترة طويلة قد يبطئ نمو الائتمان ويزيد العبء على بعض المقترضين. لذلك يتوقف الأثر النهائي على قدرة المصارف على موازنة تحسن الهوامش مع الحفاظ على نمو الإقراض وجودة محافظها الائتمانية.
مرونة مالية لا تلغي ارتفاع كلفة رأس المال
تدخل الدول الخليجية هذه البيئة من موقع مالي أقوى من العديد من الاقتصادات الأخرى. فإيرادات الطاقة والاحتياطيات المالية والصناديق السيادية والقدرة المرتفعة على الوصول إلى أسواق الدين توفر لها مساحة واسعة لمواصلة الإنفاق والاستثمار.
وهذه نقطة مهمة في تقييم أثر رفع الفائدة. فارتفاع كلفة التمويل لا يعني توقف دورة الاستثمار الخليجية، لكنه يجعل اختيار المشاريع وتمويلها أكثر انتقائية ويرفع العائد المطلوب منها.
ويظهر الفرق خصوصاً بين الحكومة والقطاع الخاص. فالدولة أو الصندوق السيادي يستطيعان تحمل ارتفاع كلفة التمويل بدرجة أكبر، بينما ينظر المستثمر الخاص إلى المشروع انطلاقاً من العائد المتوقع مقارنة بعائد أدوات الدين وكلفة الاقتراض. وكلما ارتفعت الفائدة، يصبح على المشروع الجديد أن يحقق عائداً أعلى كي يبقى جذاباً.
لهذا قد يكون الأثر أكثر وضوحاً في العقار والإنشاءات والمشاريع كثيفة التمويل، بينما تبقى المشاريع ذات التدفقات النقدية القوية أو الدعم الحكومي أو الأهمية الاقتصادية طويلة الأجل أكثر قدرة على الاستمرار.
الدين والدولار يحددان الأثر خارج الخليج
في بقية الاقتصادات العربية، تختلف قناة التأثير. يتأثر الأردن بصورة مباشرة نسبياً بسبب ارتباط الدينار بالدولار، في حين يرتبط الأثر في مصر بدرجة أكبر بكلفة الاقتراض الخارجي وجاذبية أدوات الدين المحلية وحركة رؤوس الأموال وسعر الصرف.
أما البلدان التي تعاني مستويات مرتفعة من الدين واحتياجات كبيرة لإعادة التمويل، فإن استمرار الفائدة الأميركية عند مستويات مرتفعة يعني بقاء كلفة إصدار الدين الجديد مرتفعة أيضاً. كما تصبح الأصول الدولارية مرتفعة العائد منافساً أقوى على رؤوس الأموال الدولية، ما يفرض على بعض الأسواق الناشئة تقديم عوائد أعلى لجذب التمويل.
ولا ينتقل الأثر إلى كامل الدين القائم دفعة واحدة، وإنما يظهر تدريجياً مع استحقاق ديون سابقة والحاجة إلى إعادة تمويلها أو إصدار أدوات جديدة. لذلك فإن حجم الاستحقاقات المقبلة ومدة بقاء الفائدة الأميركية مرتفعة أهم من الزيادة الأخيرة وحدها.
مدة الفائدة تحدد حجم الأثر
أهم ما ينبغي مراقبته بعد القرار الأميركي هو المسار الذي ستسلكه الفائدة خلال الأشهر المقبلة. فزيادة ربع نقطة يمكن للاقتصادات والشركات استيعابها بسهولة أكبر إذا كانت مؤقتة، بينما تتراكم آثارها عندما تبقى كلفة المال مرتفعة لفترة طويلة.
بالنسبة إلى الخليج، توفر الإيرادات والاحتياطيات والبنية المالية القوية قدرة كبيرة على امتصاص هذه الكلفة. كما أن ارتفاع أسعار الطاقة يضيف دعماً مالياً مهماً، فيما توفر الاستثمارات السابقة في الموانئ وخطوط الأنابيب ومسارات التصدير البديلة قدراً متزايداً من المرونة أمام اضطرابات الملاحة.
لكن الجمع بين فائدة أعلى وكلفة شحن وتأمين أكبر يجعل الحفاظ على زخم الاستثمار أكثر ارتباطاً بكفاءة التمويل وجودة المشاريع وقدرتها على تحقيق عوائد مجزية.
أما في بقية المنطقة، فسيكون التفاوت أكبر. وستظهر الحساسية بصورة أوضح لدى الاقتصادات التي تجمع بين مديونية مرتفعة واحتياجات تمويل خارجي كبيرة وهوامش محدودة في السياسة النقدية.
وبذلك لا يمثل رفع الفائدة الأميركية تحولاً سلبياً شاملاً للمنطقة، لكنه يرفع ثمن المال في وقت أصبحت فيه البيئة الاقتصادية والتجارية أكثر تعقيداً. وستعتمد القدرة على التعامل معه على قوة القطاع المالي، والمرونة المالية، وهيكل الدين، وقدرة كل اقتصاد على المحافظة على الاستثمار والنمو رغم ارتفاع كلفة التمويل.