









"أجفند"... نموذج لتكامل المال التنموي مع الحكومة والقطاع الخاص


"أجفند"... نموذج لتكامل المال التنموي مع الحكومة والقطاع الخاص
-
 الاقتصاد والأعمال
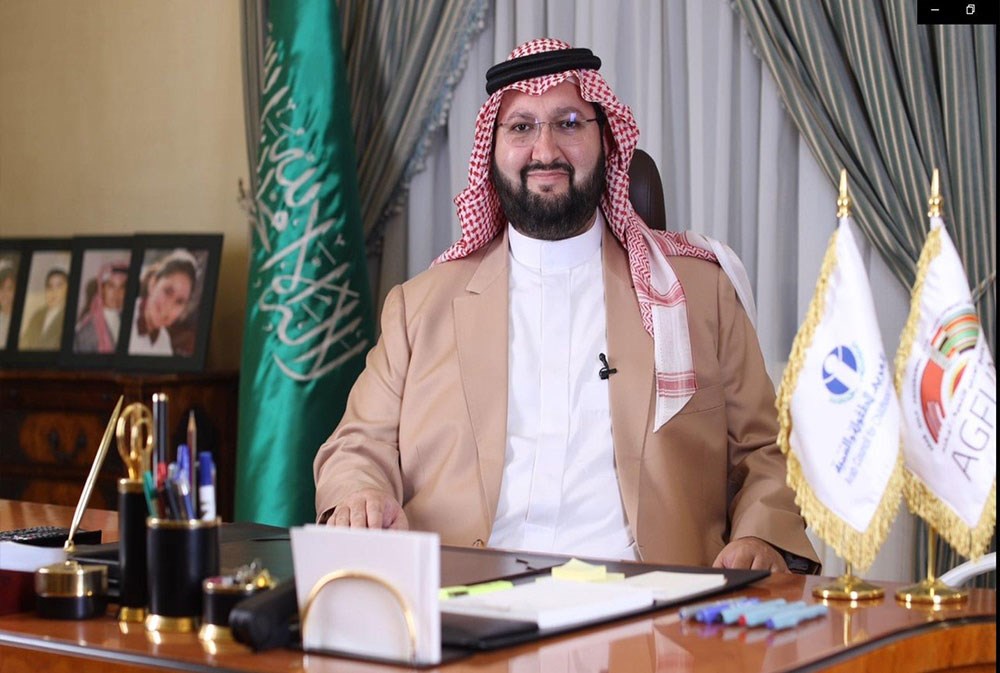
تفتح مشاركة برنامج الخليج العربي للتنمية "أجفند" في قمة كونكورديا السنوية في نيويورك باباً أوسع للنظر إلى الدور الذي يمكن أن تلعبه المؤسسات التنموية في المنطقة، في وقت أصبحت فيه احتياجات التنمية أكبر من قدرة الحكومات وحدها على تمويلها، بينما يبقى دخول القطاع الخاص إلى العديد من المجالات مرتبطاً بوجود مشاريع قابلة للتمويل ومخاطر يمكن إدارتها.
وتكتسب المشاركة أهميتها من طبيعة قمة كونكورديا التي تجمع الحكومات ومؤسسات التنمية والشركات والمنظمات الدولية، وهي الأطراف نفسها التي يقوم عليها جانب كبير من نموذج "أجفند". فالبرنامج، الذي تأسس عام 1980 بمبادرة من الأمير طلال بن عبدالعزيز ودعم دول الخليج العربية، تطور على مدى أكثر من أربعة عقود من تمويل مشاريع تنموية إلى بناء شبكة واسعة من المؤسسات والشراكات في مجالات التعليم وتنمية الطفولة وتمكين المرأة والمجتمع المدني والتمويل . ويرأس مجلس إدارة "أجفند" حالياَ الأمير عبد العزيز بن طلال بن عبد العزيز آل سعود.
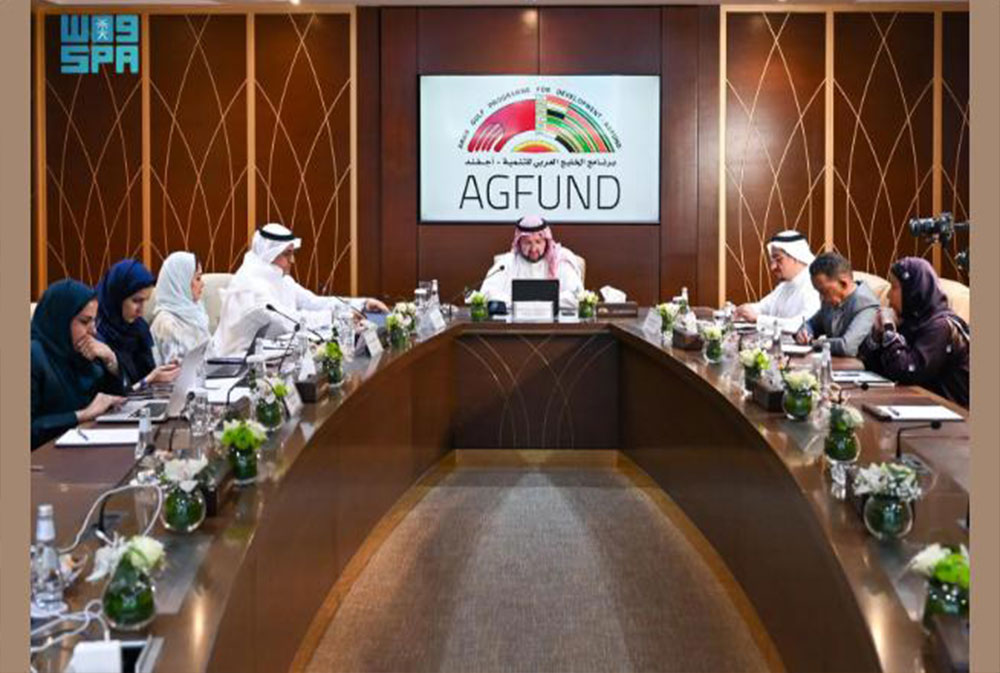
وبحسب أحدث بيانات "أجفند"، وصل عدد المشاريع التي نفذها أو دعمها منذ تأسيسه إلى 1,798 مشروعاً في 171 دولة، بالتعاون مع أكثر من 500 شريك من المنظمات الدولية والحكومات ومؤسسات المجتمع المدني. وهذه الأرقام تشرح جانباً مهماً من نموذجه، إذ تقوم الفكرة على العمل من خلال الشركاء وبناء مؤسسات تستطيع الاستمرار، بدلاً من اقتصار التمويل على مشروع ينتهي بانتهاء المنحة.
الوصول إلى من لا تصل إليهم المصارف
تظهر هذه المقاربة بوضوح في تجربة "أجفند" في ما يعرف بالشمول المالي، وهو تعبير قد لا يوضح وحده المقصود منه. الفكرة ببساطة هي تمكين الأفراد وأصحاب الأعمال الصغيرة الذين لا يتعاملون مع المصارف، أو يحصلون على خدمات محدودة منها، من الوصول إلى حسابات مالية والادخار والحصول على تمويل مناسب وإجراء التحويلات والاستفادة من خدمات مالية أخرى بشروط يمكن تحملها.
وتبرز المشكلة خصوصاً لدى أصحاب المشاريع متناهية الصغر والمزارعين وأصحاب الدخول المحدودة. فهؤلاء قد يحتاجون إلى بضعة آلاف من الدولارات أو أقل لشراء معدات أو توسيع متجر أو تمويل دورة زراعية، في حين قد لا يملكون ضمانات أو سجلاً ائتمانياً يجعل المصرف التجاري مستعداً لإقراضهم.
من هنا اتجه "أجفند" إلى إنشاء مؤسسات مالية متخصصة، وبدأ عام 2006 بتأسيس أول بنك ضمن هذا النموذج في الأردن، قبل أن تتوسع التجربة إلى عدة دول. واليوم تشير بيانات البرنامج إلى أكثر من سبعة ملايين مستفيد، وأكثر من 1.5 مليون قرض، و 112 فرعاً في تسع دول، فيما تمثل النساء نحو 60 في المئة من المقترضين.
تحاول التجربة تحويل فئات كانت تعتمد على النقد أو الاقتراض غير الرسمي إلى متعاملين مع مؤسسات مالية، وفتح الطريق أمام مشاريع صغيرة لكي تنمو تدريجياً وتصبح أكثر قدرة على التعامل مع النظام المصرفي.
المال التنموي يحرك أموالاً أخرى
يوضح هذا النموذج يوضح أيضاً كيف يمكن أن تتوزع الأدوار بين الحكومة والمؤسسة التنموية والقطاع الخاص. فالحكومة تضع القوانين والسياسات وتوفر البنية التنظيمية وقد تشارك في التمويل أو الضمانات. والمؤسسة التنموية تستطيع تمويل البدايات وتحمل جزء من المخاطر وبناء النموذج وإثبات قدرته على العمل. وعندما تصبح المشاريع أكثر وضوحاً وجدوى، يصبح دخول المصارف والمستثمرين والشركات أسهل.
وهنا تتغير وظيفة المال التنموي. فقيمته لا تعود مرتبطة فقط بالمبلغ الذي تنفقه المؤسسة نفسها، وإنما بقدرتها على استخدام هذا المبلغ لجذب تمويل إضافي وخبرة وتكنولوجيا من شركاء آخرين.
وتظهر ملامح هذا الاتجاه في الشراكة التي جددها "أجفند" مع برنامج الأمم المتحدة الإنمائي في أبريل 2026، والتي تشمل دعم منصة للتمويل الأخضر في المنطقة العربية تستهدف توسيع الاستثمارات في أدوات تمويل تنموية جديدة، مع اهتمام خاص بالدول الخارجة من الأزمات. كما تمتد الشراكة إلى دعم القدرات المؤسسية والتخطيط وجذب الاستثمار في عدد من الدول العربية.
وتنسجم هذه المقاربة مع استراتيجية "أجفند" حتى عام 2030 التي تركز على توسيع الشراكات وزيادة الأثر التنموي والاستفادة من الحلول والتقنيات الجديدة.
بعد أكثر من أربعة عقود من العمل، تكشف تجربة "أجفند" عن اتجاه أوسع في التمويل التنموي في المنطقة. فالحاجة اليوم تتجه إلى مؤسسات تستطيع الجمع بين أهداف الحكومات وقدرة المؤسسات الدولية وخبرة القطاع الخاص ورأس ماله. وكلما نجح المال التنموي في بناء هذا الجسر، أصبح أثره أكبر من حجمه المباشر، وتحول من مصدر للتمويل إلى أداة لجذب أموال أخرى نحو مشاريع وفئات يصعب عليها الوصول إليها بمفردها.
الأكثر قراءة
-
"أكوا" توسع محفظتها بثلاثة مشاريع لتخزين الكهرباء في السعودية
-
استحواذ "العماد" الكامل على "موانئ أبوظبي" يعزز منظومة أبوظبي اللوجستية
-
وفد اقتصادي إماراتي رفيع إلى بيروت يحمل رسائل تتجاوز الاستثمار
-
توسعة "هيوماين" تنقل "إم آي إس" إلى مرحلة جديدة
-
من محمد بن راشد إلى حمدان بن محمد...وصايا الحكم للمرحلة المقبلة
