









دورة الفائدة الجديدة.. كيف يمكن أن تغيّر الاستثمار والإنفاق في الاقتصادات العربية؟


دورة الفائدة الجديدة.. كيف يمكن أن تغيّر الاستثمار والإنفاق في الاقتصادات العربية؟
-
 الاقتصاد والأعمال
لم يعد رفع أسعار الفائدة الذي بدأته البنوك المركزية الكبرى خلال الأيام الماضية حدثاً نقدياً منفرداً يمكن قياس أثره بربع نقطة مئوية إضافية على تكلفة الاقتراض، فالتحركات الأخيرة تفتح الباب أمام دورة جديدة من رفع الفائدة قد تمتد إلى الأشهر المقبلة، وتغير معها كلفة المال التي تبني عليها الشركات والمستثمرون والمستهلكون والحكومات قراراتهم.
قرر مجلس الاحتياطي الفيدرالي الأميركي في 16 سبتمبر رفع الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75 و4 في المئة، في أول زيادة منذ أكثر من ثلاثة أعوام، فيما تشير توقعات أعضائه إلى أن 16 من أصل 18 يتوقعون زيادة أخرى على الأقل قبل نهاية العام. ولم يكن التحول مقتصراً على الولايات المتحدة. فقد رفع البنك المركزي الأوروبي الفائدة 25 نقطة أساس في 10 سبتمبر، للمرة الثانية هذا العام، لترتفع فائدة الإيداع إلى 2.50 في المئة، فيما رفع بنك اليابان فائدته إلى 1.25 في المئة، الأعلى منذ 31 عاماً. وتزيد هذه القرارات، إلى جانب استمرار ضغوط التضخم وارتفاع كلفة الطاقة، احتمال بقاء السياسة النقدية أكثر تشدداً خلال الأشهر المقبلة.
وقد تكون الدورة الجديدة أقل حدة من موجة الرفع الكبيرة التي شهدها العالم في 2022 و2023، إلا أن أهميتها بالنسبة إلى الاقتصادات العربية تأتي من توقيتها. فهي تبدأ بعد فترة كانت الأسواق والشركات والحكومات تبني خلالها جزءاً متزايداً من قراراتها على توقع استمرار انخفاض تكلفة التمويل.
عائد أعلى يصبح نقطة البداية
أول ما يتغير مع الفائدة هو المعيار الذي يقارن المستثمر على أساسه بين الخيارات المتاحة أمامه.
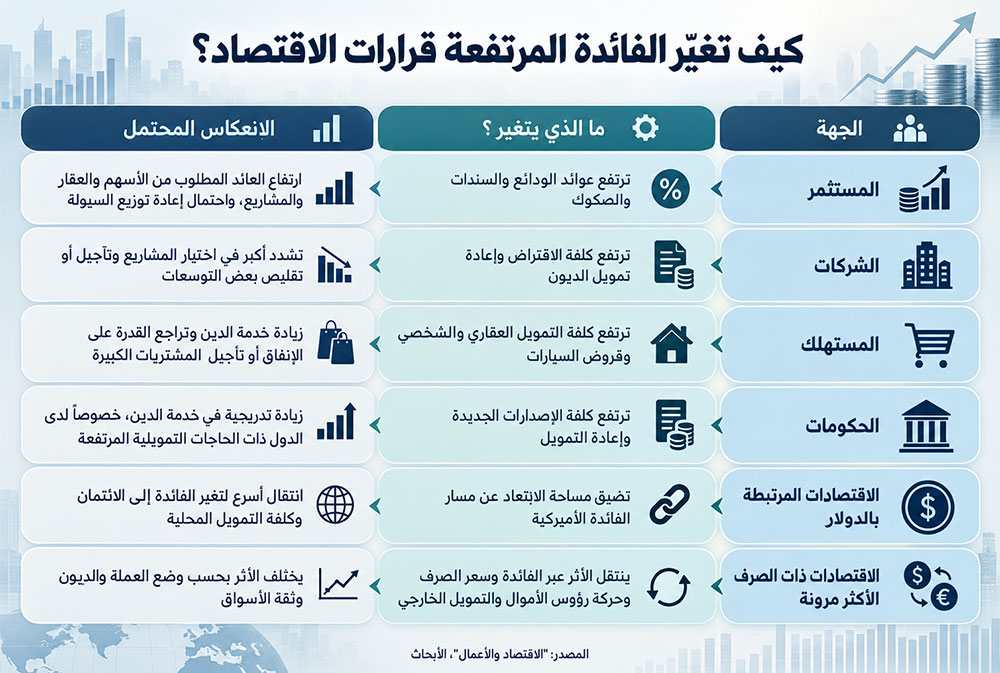
يجعل ارتفاع عائد الودائع والسندات والصكوك الحكومية الأدوات المالية الأقل مخاطرة أكثر جاذبية، ويرفع بالتالي العائد الذي يتوقعه المستثمر من الأسهم والعقار وصناديق الاستثمار والمشاريع الخاصة.
فإذا أصبح بالإمكان تحقيق عائد أعلى من أدوات دين أو ودائع أقل مخاطرة، يصبح على الاستثمار في الأسهم أو العقار أو مشروع جديد أن يقدم عائداً إضافياً يبرر المخاطرة.
وتظهر بعض بوادر هذا التحول بالفعل في الأسواق العالمية. فقد سجلت صناديق الأسهم الأميركية صافي سحوبات للأسبوع الرابع على التوالي، بلغت 31.4 مليار دولار في الأسبوع المنتهي في 18 سبتمبر، مع تصاعد مخاوف التضخم وتوقع استمرار رفع الفائدة. وفي المقابل، لم يرتفع الإقبال على أدوات الدين بصورة عامة، لكن صناديق السندات الحكومية وسندات الخزانة قصيرة إلى متوسطة الأجل استقطبت نحو 3.5 مليارات دولار، في مؤشر إلى زيادة اهتمام بعض المستثمرين بالأدوات الأقل مخاطرة مع ارتفاع العوائد.
وبالنسبة إلى الأسواق العربية، يمكن أن ينعكس ذلك خلال الفترة المقبلة في إعادة توزيع السيولة بين الأسهم والودائع والسندات والصكوك والعقار، خصوصاً في الاقتصادات التي تتمتع بأسواق مالية ومصرفية عميقة.
الشركات تعيد حساب كلفة التوسع
تظهر آثار الفائدة المرتفعة داخل الشركات عندما تبدأ في حساب كلفة أي توسع جديد أو تمويل إضافي. فجزء كبير من نشاط الشركات يعتمد على الائتمان، سواء لتمويل شراء المواد والمخزون، أو مشروع جديد، أو استحواذ، أو زيادة الطاقة الإنتاجية. ومع ارتفاع أسعار الفائدة، ترتفع كلفة هذه الأموال، ويصبح على المشروع أن يحقق عائداً أكبر حتى يبرر تمويله.
ولا يقتصر الأثر على الاستثمارات الجديدة. فالشركات التي لديها قروض أو سندات تستحق خلال الفترة المقبلة قد تضطر إلى إعادة تمويلها بشروط أعلى كلفة من تلك التي حصلت عليها قبل سنوات. وهذا يعني أن جزءاً أكبر من التدفقات النقدية قد يذهب إلى خدمة الدين بدلاً من التوسع أو التوظيف أو زيادة الإنفاق الرأسمالي.
ومع استمرار دورة الرفع، تصبح الشركات أكثر تشدداً في اختيار المشاريع، ويكون الأثر أكبر على الشركات ذات المديونية المرتفعة، والقطاعات التي تعتمد بكثافة على التمويل المصرفي، والمشاريع العقارية، والشركات الصغيرة والمتوسطة التي لا تمتلك عادة الخيارات التمويلية المتاحة أمام الشركات الكبرى.
وهكذا تنعكس الفائدة المرتفعة على الاقتصاد الحقيقي عبر تأجيل بعض الاستثمارات، وتقليص حجم مشاريع أخرى، وتشدد الشركات في العائد الذي تطلبه قبل المضي في أي توسع جديد.
المستهلك يدفع جزءاً من الكلفة
يصل الأثر نفسه إلى الأسر عبر التمويل العقاري وقروض السيارات والتمويل الشخصي وبطاقات الائتمان.
فكل زيادة في تكلفة القرض ترفع الجزء الذي يذهب من دخل الأسرة إلى خدمة الدين وتقلص المساحة المتاحة للإنفاق. ولا يظهر هذا التأثير بالدرجة نفسها في جميع الاقتصادات العربية، إذ يرتبط بحجم الاقتراض الأسري ونسبة القروض ذات الفائدة المتغيرة وطبيعة سوق التمويل العقاري.
لكن استمرار الفائدة المرتفعة لفترة أطول يمكن أن يدفع المستهلك إلى تأجيل شراء منزل أو سيارة أو سلع مرتفعة الثمن، ويضغط تدريجياً على الطلب المحلي في القطاعات الأكثر ارتباطاً بالائتمان.
الحكومات أمام كلفة تمويل أعلى
تظهر آثار الفائدة المرتفعة أيضاً في الموازنات العامة، خصوصاً لدى الحكومات التي تحتاج إلى إصدار سندات وصكوك جديدة أو إعادة تمويل ديون تستحق قريباً. فكلما ارتفعت العوائد المطلوبة في الأسواق، ارتفعت كلفة الاقتراض الجديد.
ولا يظهر الأثر على كامل الدين دفعة واحدة، لأن جانباً كبيراً منه يكون مثبت الكلفة حتى الاستحقاق، لكنه يتراكم مع استبدال ديون قديمة بأخرى أعلى كلفة. وهنا تتسع الفوارق بين الاقتصادات العربية. فالدول ذات الاحتياطيات والمراكز المالية الأقوى تستطيع استيعاب الزيادة بدرجة أكبر، بينما تواجه الدول ذات العجز المرتفع والحاجات التمويلية الكبيرة ضغطاً أكبر على الموازنة وخدمة الدين.
انتقال مباشر إلى الخليج
وتظهر آثار الدورة الجديدة سريعاً في دول الخليج بسبب ارتباط معظم عملاتها بالدولار. فبعد قرار الفيدرالي الأخير، رفعت السعودية والإمارات وعُمان وقطر أسعار الفائدة الرئيسية بمقدار 25 نقطة أساس، بينما تظل الكويت حالة مختلفة نسبياً بسبب ارتباط الدينار بسلة عملات.
أما الاقتصادات ذات أسعار الصرف الأكثر مرونة، فيصل إليها الأثر عبر مسارات أخرى، من بينها حركة رؤوس الأموال وسعر العملة وكلفة الاقتراض الخارجي والعوائد المطلوبة على الدين المحلي.
وبذلك تدخل الاقتصادات العربية دورة الفائدة الجديدة من مواقع مختلفة، لكنها تلتقي عند تحول مشترك يتمثل في ارتفاع كلفة المال مجدداً بعد فترة اتجهت خلالها السياسة النقدية نحو التخفيف.
وإذا استمرت هذه الدورة خلال الأشهر المقبلة، فلن يكون تأثيرها مقتصراً على أسعار الأسهم أو تكلفة القروض. فالفائدة الأعلى ستؤثر في العائد الذي يطلبه المستثمر، والمشاريع التي تقرر الشركات تنفيذها، وحجم القسط الذي يستطيع المستهلك تحمله، والكلفة التي تدفعها الحكومات لتمويل ديونها. وهكذا يصبح مسار الفائدة أحد العوامل الرئيسية التي ستحدد حركة الاستثمار والإنفاق والتمويل في الاقتصادات العربية خلال 2027.
الأكثر قراءة
-
"أكوا" توسع محفظتها بثلاثة مشاريع لتخزين الكهرباء في السعودية
-
استحواذ "العماد" الكامل على "موانئ أبوظبي" يعزز منظومة أبوظبي اللوجستية
-
وفد اقتصادي إماراتي رفيع إلى بيروت يحمل رسائل تتجاوز الاستثمار
-
توسعة "هيوماين" تنقل "إم آي إس" إلى مرحلة جديدة
-
من محمد بن راشد إلى حمدان بن محمد...وصايا الحكم للمرحلة المقبلة
