









التأمين السوري يستعد لدور أكبر في الاقتصاد


التأمين السوري يستعد لدور أكبر في الاقتصاد
-
 الاقتصاد والأعمال
يدخل قطاع التأمين السوري مساراً جديداً من إعادة التنظيم، ينتقل من معالجة مشكلات متفرقة في التأمين الصحي والإدارة وإعادة التأمين إلى برنامج أوسع يمس ملكية الشركات ورؤوس أموالها وحوكمتها وطريقة عملها والمنتجات التي تقدمها.
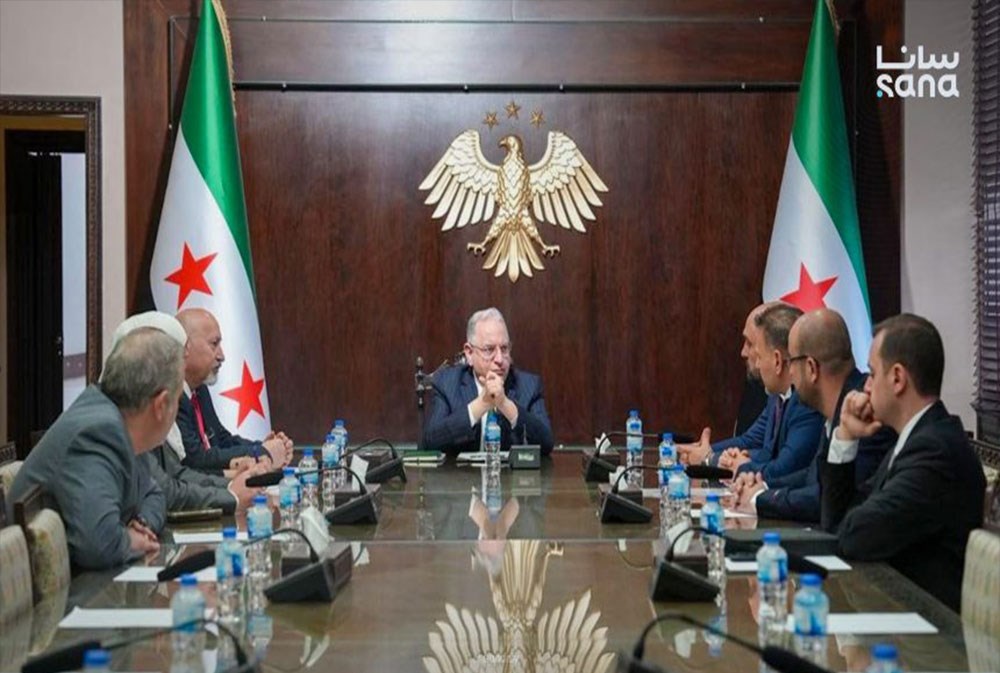
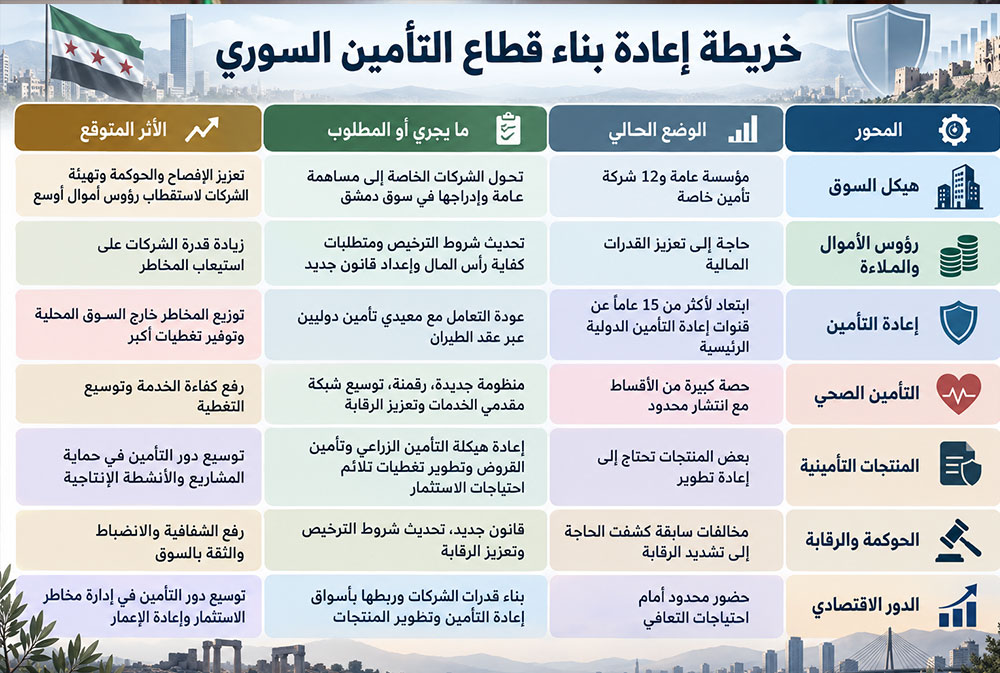
أحدث الخطوات جاءت مع بحث وزارة المالية مع المديرين العامين لشركات التأمين الخاصة مدى استعدادها للتحول إلى شركات مساهمة عامة وإدراج اسهمها في سوق دمشق للأوراق المالية، تنفيذاً لقرار هيئة الإشراف على التأمين الذي منح الشركات مهلة تصل إلى 18 شهراً لتسوية أوضاعها. ويشمل المسار إعادة تقييم الشركات ووضع برامج زمنية للتحول وجدولة عمليات الطرح والإدراج.
يفتح القرار ملفاً أكبر من الشكل القانوني للشركات. فسوريا التي تعمل على استعادة النشاط الاقتصادي وجذب الاستثمارات وإطلاق مشاريع إعادة الإعمار ستكون أمام مخاطر تفوق كثيراً ما اعتاد عليه قطاع التأمين خلال سنوات الانكماش والعزلة الخارجية. وتتطلب مشاريع الطاقة والبنية التحتية والمطارات والموانئ والمصانع والنقل تغطيات كبيرة، وشركات قادرة على تقييم المخاطر وتحمل جزء منها ونقل الجزء الآخر إلى أسواق إعادة التأمين العالمية. وبالتالي يصبح إصلاح التأمين جزءاً من بناء البنية المالية المطلوبة للتعافي الاقتصادي.
سوق موجودة وحضور اقتصادي محدود
يضم السوق السوري المؤسسة العامة السورية للتأمين و12 شركة تأمين خاصة مرخصة. ولا تزال المؤسسة العامة صاحبة الحصة الأكبر من السوق، فيما تعمل الشركات الخاصة في مجالات أبرزها التأمين الصحي والسيارات والسفر والحريق.
وتكشف أرقام عام 2024 حجم النشاط وحدوده. فقد بلغ إجمالي الأقساط المكتتبة نحو 570 مليار ليرة سورية قديمة، بنمو يقارب 96 في المئة عن عام 2023، منها 272.4 مليار ليرة للشركات الخاصة ونحو 297 ملياراً للمؤسسة العامة. وبلغت التعويضات المسددة 306.7 مليارات ليرة، أو نحو 54 في المئة من الأقساط.
لكن الزيادة الكبيرة في الأقساط تحتاج إلى قراءة حذرة. فالتضخم وارتفاع تكاليف العلاج والإصلاح والاستبدال رفعا قيم التغطيات والأقساط والتعويضات معاً، لذلك لا يعكس النمو الاسمي وحده توسعاً مماثلاً في قاعدة التأمين.
ويظهر ذلك في التأمين الصحي، الذي استحوذ في عام 2024 على نحو 283 مليار ليرة، أي قرابة نصف إجمالي الأقساط، فيما تشير أحدث البيانات المتاحة إلى أن عدد المشمولين كان نحو 927 ألف شخص، بما يعادل قرابة 5 في المئة فقط من السكان وفق بيانات عام 2023.
وتكشف هذه الفجوة أن ارتفاع الحجم المالي للسوق يرتبط جزئياً بارتفاع الأسعار، فيما يبقى انتشار التأمين بين الأفراد والشركات والأنشطة الاقتصادية محدوداً.
رفع رأس المال وإعادة بناء الشركات
من هنا تأتي أهمية التحول إلى شركات مساهمة عامة. فالإدراج في سوق دمشق للأوراق المالية يفرض مستوى أعلى من الإفصاح والحوكمة والرقابة، ويوسع قدرة الشركات على استقطاب مساهمين ورؤوس أموال جديدة.
لكن زيادة رأس المال وحدها لا تكفي لتعزيز قدرة القطاع على تحمل المخاطر. فذلك يتطلب أيضاً قواعد واضحة لكفاية رأس المال والملاءة المالية، وسياسات أكثر دقة للتسعير والمخصصات، إلى جانب تطوير إدارة المطالبات والخبرة الاكتوارية والحوكمة والرقابة.
وقد أصبحت هذه الملفات جزءاً من برنامج الإصلاح. فقد ناقش مجلس إدارة هيئة الإشراف على التأمين في أغسطس الماضي تحديث شروط ترخيص الشركات، وإعادة النظر في متطلبات كفاية رأس المال، وإعداد قانون جديد للتأمين، إلى جانب استراتيجية تطوير القطاع للفترة 2027-2030.
ويضاف إلى ذلك ملف الثقة. ففي ديسمبر 2025 كشف الجهاز المركزي للرقابة المالية عن مخالفات في قرارات سابقة لهيئة الإشراف على التأمين ترتب عليها أثر مالي قدره تسعة مليارات ليرة خلال الفترة 2021-2024 في توزيع بدلات التأمين الإلزامي، ما يضع الحوكمة والشفافية والرقابة في صلب أي بنية جديدة للسوق.
إعادة التأمين بوابة أساسية
بقى أحد أكبر التحولات مرتبطاً بإعادة فتح السوق السورية أمام شركات إعادة التأمين الدولية.
وتقوم إعادة التأمين على توزيع المخاطر التي تتحملها شركة التأمين المحلية على شركات أكبر في الخارج، خصوصاً عندما تكون قيمة التغطية مرتفعة. وتصبح هذه الآلية أساسية في مشاريع الطيران والطاقة والمصانع والبنية التحتية، حيث يصعب على شركة محلية أن تتحمل وحدها قيمة التعويضات المحتملة.
وسجل القطاع في يونيو 2026 تطوراً مهماً عندما أبرمت المؤسسة العامة السورية للتأمين، لصالح الشركة السورية القابضة للطيران، أول عقد لإعادة التأمين عبر جهات دولية ذات تصنيفات ائتمانية مرتفعة ضمن سوق "لويدز" البريطانية، بعد انقطاع تجاوز 15 عاماً.
يمكن لعودة هذه القنوات أن توسع قدرة الشركات السورية على توفير التغطيات للمشاريع الكبيرة من خلال توزيع جانب من المخاطر على الأسواق الدولية، إلى جانب الاستفادة من خبراتها في التسعير وإدارة المخاطر وتسوية المطالبات.
بناء سوق جديدة للتأمين
يبدو أن التحول المطلوب هو أوسع من إعادة ترتيب الشركات القائمة. فهناك حاجة إلى بناء منظومة تتناسب مع اقتصاد يتجه من سنوات الانكماش إلى الاستثمار وإعادة البناء.
في التأمين الصحي، تعمل هيئة الإشراف على إنشاء منظومة جديدة للعاملين في الدولة قبل نهاية عام 2026، تتضمن الرقمنة وتوسيع شبكة مقدمي الخدمات وتعزيز الرقابة. وكانت الهيئة قد بدأت منذ عام 2025 ربط أنظمة التأمين إلكترونياً بشركات الإدارة وتحديث بيانات المؤمن عليهم وتدقيق النفقات.
وفي قطاعات أخرى ما زالت مساحات واسعة بحاجة إلى التطوير. فقد أعلنت المؤسسة العامة السورية للتأمين في فبراير الماضي أن التأمين الزراعي وتأمين القروض موقوفان مؤقتاً ريثما تجري إعادة هيكلتهما، في وقت ستكون فيه الزراعة والشركات الصغيرة والمساكن والمشاريع الإنتاجية من القطاعات التي يمكن للتأمين أن يدعم قدرتها على الحصول على التمويل.
وهذا يغير موقع التأمين في الاقتصاد السوري. فالدور المنتظر للقطاع يتجه من بيع وثائق محدودة للأفراد والشركات إلى إدارة المخاطر المصاحبة لعودة الاستثمار والنشاط الاقتصادي.
يمثل تحويل الشركات الخاصة إلى مساهمة عامة بداية هذا المسار، فيما يتوقف نجاحه على استكمال الإصلاحات الأساسية، وفي مقدمها قانون جديد للتأمين، وتعزيز رؤوس الأموال والملاءة، وتوسيع الوصول إلى أسواق إعادة التأمين الدولية، ورقمنة العمليات وتطوير المنتجات.