
أرامكو تحصد ثمار مرونتها التشغيلية والتكامل بين أنشطتها خلال حرب إيران


أرامكو تحصد ثمار مرونتها التشغيلية والتكامل بين أنشطتها خلال حرب إيران
-
 الاقتصاد والأعمال
أظهرت نتائج أرامكو السعودية للأشهر التسعة الأولى من عام 2026 قدرة الشركة على تحويل استثماراتها المتراكمة في الإنتاج والنقل والتكرير إلى مزايا تشغيلية ومالية، ساعدتها على التعامل مع اضطرابات أسواق الطاقة خلال حرب إيران.
فقد أسهمت مرونة شبكة الإمدادات والتكامل بين الأنشطة في المحافظة على استمرارية العمليات وخدمة الأسواق العالمية، فيما دعم ارتفاع أسعار النفط وتحسن هوامش التكرير نمو الإيرادات والأرباح والتدفقات النقدية.
وتوفر هذه النتائج دليلاً مهماً على فعالية الاستثمارات التي نفذتها أرامكو على مدى عقود لبناء منظومة متكاملة تشمل إنتاج النفط والغاز وشبكات الأنابيب والتخزين والمصافي والتسويق، والتي أتاحت للشركة خيارات تشغيلية وتجارية أوسع للتعامل مع اضطرابات الإمدادات والاستفادة من تحولات الأسواق.
وارتفعت إيرادات أرامكو خلال الأشهر التسعة الأولى بنسبة 15.2 في المئة إلى 1.348 تريليون ريال، فيما زاد الربح التشغيلي بنسبة 19.7 في المئة إلى 660.95 مليار ريال. وبلغ صافي الربح العائد للمساهمين 379.02 مليار ريال، بنمو 36.1 في المئة، بينما ارتفع صافي الدخل المعدل بنحو 22 في المئة إلى 368.92 مليار ريال.
مرونة الإمدادات
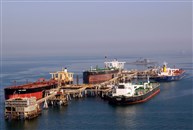
برزت قدرات أرامكو التشغيلية واللوجستية بوصفها أحد العوامل الرئيسية في المحافظة على انتظام الإمدادات خلال حرب إيران. فقد أتاحت شبكة الأنابيب ومرافق التخزين والتصدير مرونة في توجيه النفط إلى الأسواق، مستفيدة من البنية التحتية الممتدة بين مناطق الإنتاج في شرق المملكة ومنافذ التصدير على البحر الأحمر.
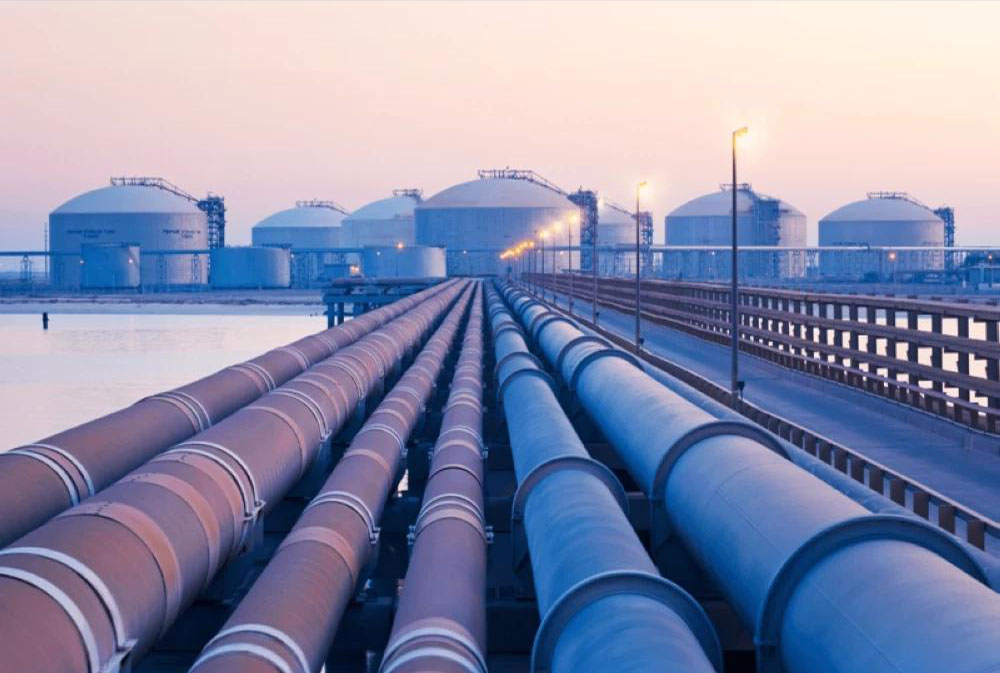
واكتسب خط أنابيب شرق-غرب دوراً محورياً في هذه المنظومة، رغم تعرضه لاضطرابات استدعت الاستفادة من خطوط موازية لاستعادة عمليات التعبئة في المنطقة الغربية. كما عملت الشركة على البحث عن طاقات تخزين إضافية في الخارج ومسارات بديلة للتصدير لتعزيز قدراتها اللوجستية.
وفي تعليقه على نتائج الربع الثالث، أكد رئيس أرامكو السعودية وكبير إدارييها التنفيذيين، المهندس أمين بن حسن الناصر، دور الكوادر البشرية والتميز التشغيلي وشبكة الإمدادات التي بنتها الشركة على مدى عقود في استمرار توفير الطاقة للعملاء. وقال: "وأداؤنا التشغيلي والمالي القوي خلال هذه الفترة المتقلبة يبرهن على قيمة مرونتنا".
وبلغ متوسط إنتاج أرامكو من المواد الهيدروكربونية نحو 11 مليون برميل مكافئ نفطي يومياً في الربع الثالث، فيما سجلت موثوقية الإمدادات 97.8 في المئة، مقارنة مع 99.9 في المئة قبل عام. ويعكس استمرار المستوى المرتفع لهذا المؤشر قدرة الشركة على التعامل مع الظروف التشغيلية الاستثنائية، رغم الضغوط التي تعرضت لها بعض مرافق الطاقة.
وتبرز هذه النتائج العوائد الاقتصادية للاستثمار في مرونة الإمدادات، من حيث الحد من مخاطر تعطل المبيعات والمحافظة على العلاقات التجارية وتعزيز موقع المملكة مورداً رئيسياً للطاقة في الأسواق العالمية.
التكرير يدعم الأرباح
من أبرز التطورات التي كشفتها النتائج النمو الكبير في مساهمة أنشطة التكرير والكيميائيات والتسويق، بما يؤكد جدوى التكامل بين قطاعات أرامكو وقدرته على توفير مصادر متنوعة للأرباح.
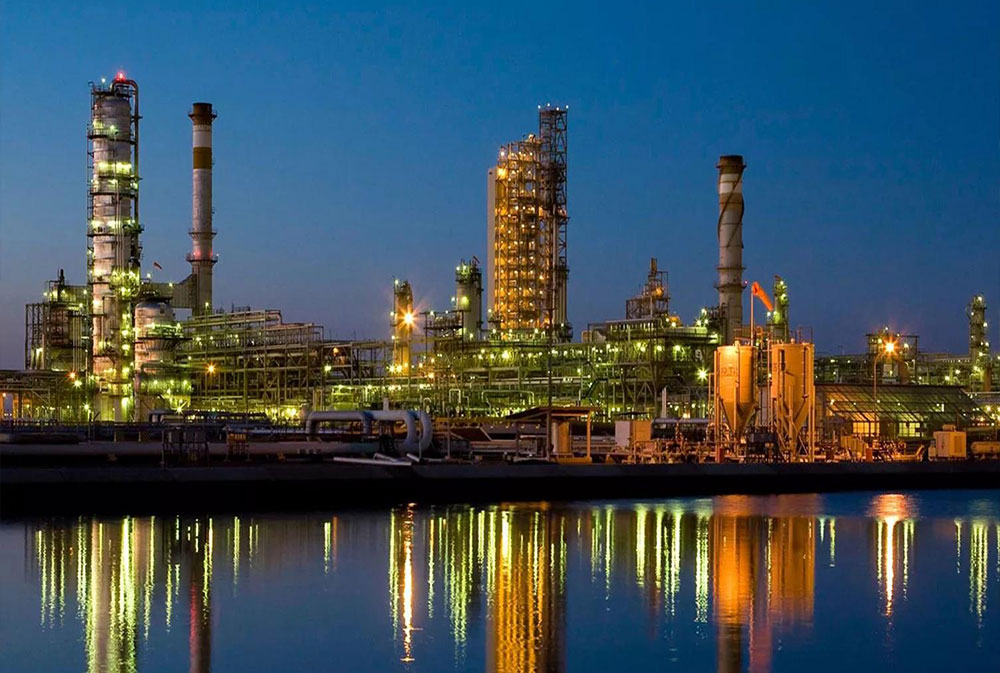
فقد قفزت الأرباح المعدلة قبل الفوائد وضرائب الدخل والزكاة لقطاع التكرير والكيميائيات والتسويق بنسبة 234 في المئة خلال الربع الثالث، إلى 38.64 مليار ريال، مقابل 11.57 مليار ريال قبل عام، مستفيدة بصورة رئيسية من تحسن هوامش التكرير.
وجاء ذلك فيما انخفضت الأرباح المعدلة لقطاع التنقيب والإنتاج بنحو 9.1 في المئة إلى 175.56 مليار ريال، نتيجة تراجع كميات النفط الخام المباعة وارتفاع ريع الإنتاج، رغم تحسن الأسعار.
وتوضح هذه المقارنة كيف أسهم نشاط التكرير في تعويض جانب من الضغوط التي واجهها قطاع التنقيب والإنتاج. ويعزز هذا التكامل استخدام قطاع التكرير والكيميائيات والتسويق نحو 51 في المئة من إنتاج أرامكو من النفط الخام خلال الأشهر التسعة الأولى، ما يوفر قاعدة واسعة لتصريف الإنتاج وتحقيق قيمة إضافية منه.
كما ساعد ارتفاع أسعار النفط الخام والمنتجات المكررة والكيميائية على زيادة إيرادات الربع الثالث بنسبة 20.2 في المئة إلى 464.33 مليار ريال، رغم انخفاض الكميات المباعة على أساس سنوي. وارتفع صافي الربح العائد للمساهمين بنسبة 41.3 في المئة إلى 137.39 مليار ريال.
وشملت الأرباح المعلنة مكاسب استثنائية مرتبطة ببيع حصة أرامكو في شركة "بريفكيم"، بلغت 25.9 مليار ريال، ولذلك يوفر صافي الدخل المعدل مؤشراً أدق لتقييم الأداء المتكرر. وقد بلغ 117 مليار ريال في الربع الثالث، بنمو 9.2 في المئة مقارنة بالفترة المماثلة من العام الماضي.
السيولة والاستثمارات
انعكس الأداء التشغيلي على التدفقات النقدية خلال الربع الثالث، إذ ارتفعت التدفقات النقدية التشغيلية بنسبة 7.2 في المئة إلى 145.2 مليار ريال، فيما زادت التدفقات النقدية الحرة بنسبة 19.7 في المئة إلى 105.8 مليارات ريال، مدعومة بتحسن التدفقات التشغيلية وانخفاض الإنفاق الرأسمالي.
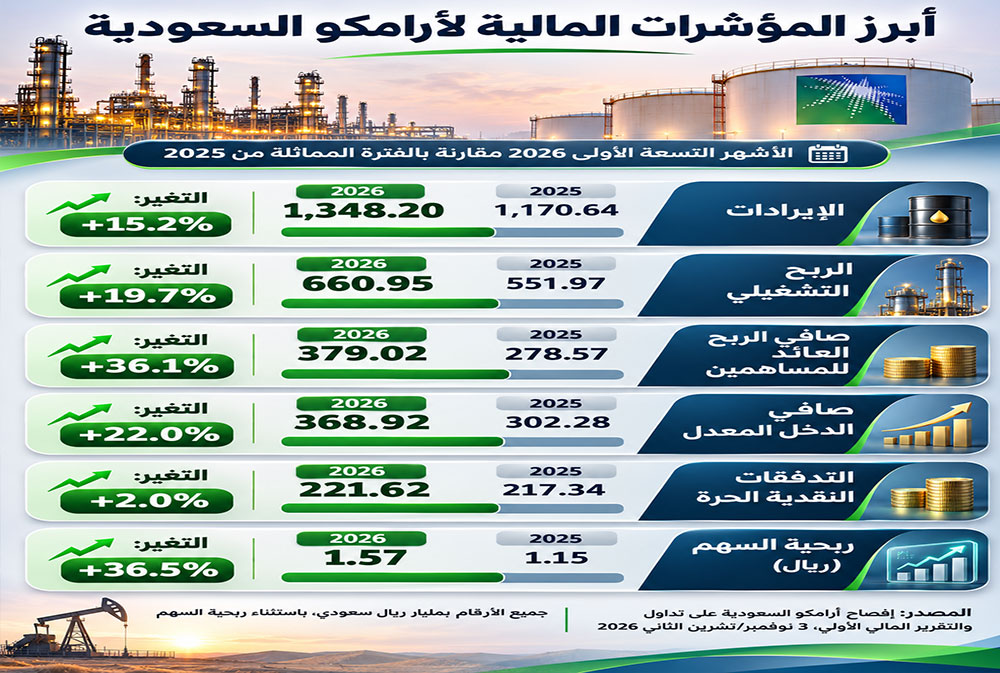
أما خلال الأشهر التسعة الأولى، فارتفعت التدفقات النقدية الحرة بنحو 2 في المئة إلى 221.6 مليار ريال، مقارنة بنمو صافي الدخل المعدل بنحو 22 في المئة. ويعكس هذا التفاوت أثر حركة رأس المال العامل وتوقيت التدفقات النقدية والاستثمارات، مع تحسن ملحوظ في الربع الثالث مقارنة بالربع الثاني الذي تأثر بزيادة رأس المال العامل.
وفي المقابل، انخفض الإنفاق الرأسمالي خلال الربع الثالث بنسبة 16.2 في المئة إلى نحو 39.5 مليار ريال، مع استمرار تنفيذ مشاريع النفط والغاز الرئيسية. وشملت التطورات بدء الإنتاج في مشروع زيادة إنتاج حقل الظلوف، والتقدم في المرحلة الثانية من مشروع الجافورة وتوسعة معمل الغاز في الفاضلي وتطوير حقل الدمام.
كما تحسنت نسبة المديونية من 6.2 في المئة بنهاية يونيو/حزيران إلى 5.5 في المئة بنهاية سبتمبر/أيلول، فيما أعلن مجلس الإدارة توزيعات أرباح أساسية عن الربع الثالث بقيمة 82.1 مليار ريال، بزيادة 3.5 في المئة على أساس سنوي.
وتؤكد النتائج أن استثمارات أرامكو السابقة في مرونة منظومة الإمدادات والتكامل بين أنشطتها أصبحت عنصراً أساسياً في قدرتها على حماية عملياتها وتعزيز أدائها المالي خلال الأزمات.