
طرح بنك القاهرة يعيد الزخم إلى برنامج الخصخصة المصرية


طرح بنك القاهرة يعيد الزخم إلى برنامج الخصخصة المصرية
-
 الاقتصاد والأعمال
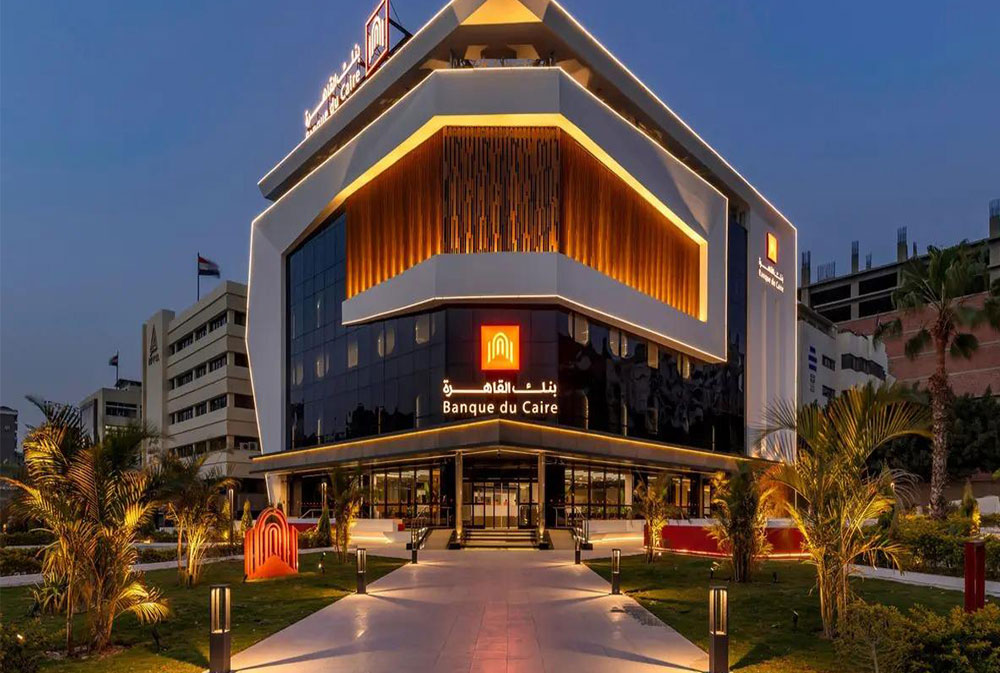
أعاد إعلان بنك القاهرة اعتزامه طرح 30 في المئة من أسهمه في البورصة المصرية، في تشرين الأول/أكتوبر 2026، الزخم إلى برنامج الخصخصة الذي تنفذه الحكومة في إطار "وثيقة سياسة ملكية الدولة". وتكتسب الخطوة أهمية خاصة لكونها تشمل أحد أكبر المصارف الحكومية، وتأتي وسط مساعي مصر لاستقطاب الاستثمارات الأجنبية وتنشيط سوق المال وتسريع التخارج من الشركات الحكومية، ضمن برنامج الإصلاح الاقتصادي المدعوم من صندوق النقد الدولي.
ويعتزم بنك مصر، المالك لبنك القاهرة، بيع 4.575 مليار سهم قائم، تمثل 30 في المئة من رأس المال، عبر شريحتين للمؤسسات الاستثمارية المصرية والدولية وللمستثمرين الأفراد في مصر. ومن المتوقع استكمال الاكتتاب أواخر تشرين الأول/أكتوبر، تمهيداً لبدء التداول في تشرين الثاني/نوفمبر، بعد استيفاء الموافقات الرقابية. ويتولى "سي آي كابيتال" و"إي إف جي هيرميس" إدارة الطرح وتنسيقه دولياً.
وثيقة ملكية الدولة ومسار الخصخصة
يندرج الطرح ضمن برنامج الخصخصة المستند إلى "وثيقة سياسة ملكية الدولة"، التي أُقرت في كانون الأول/ديسمبر 2022 بهدف تقليص الحضور الحكومي في الأنشطة الاقتصادية، وتوسيع مشاركة القطاع الخاص وتعزيز المنافسة. وشهدت الوثيقة إصدار نسخة محدثة في حزيران/يونيو 2026 للفترة 2026-2030، شملت تطوير إدارة الاستثمارات الحكومية وحوكمة الشركات وآليات التخارج، وتحديد الشركات التي ستحتفظ بها الدولة أو تعيد هيكلتها أو تبيع حصصاً فيها.
وتكتسب هذه الخطوة أهمية بعد تباطؤ البرنامج وتراجع حصيلة التخارجات عن المستهدف، وفق صندوق النقد الدولي. وقد أُرجئ تحقيق حصيلة إضافية مستهدفة تبلغ نحو 1.5 مليار دولار إلى السنة المالية 2026-2027، مع توجيه عائدات التخارج لخفض الدين. وتتجه الحكومة إلى توسيع الاعتماد على الطروحات العامة لاستقطاب المستثمرين وتنشيط البورصة.
ويأتي طرح بنك القاهرة في مقدمة هذه الجهود، بعدما تعثرت مفاوضات سابقة لبيعه إلى مستثمر استراتيجي نتيجة التباين بين السعر المعروض والتقييم الذي كانت تستهدفه الحكومة. وتتيح العودة إلى خيار البورصة استقطاب مؤسسات استثمارية متعددة وتحديد قيمة البنك وفق آليات السوق، مع احتفاظ بنك مصر بحصة مسيطرة تبلغ 70 في المئة.
بنك يتمتع بربحية متنامية
يدخل بنك القاهرة عملية الطرح مستنداً إلى نمو أرباحه ونشاطه المصرفي. فقد ارتفعت أرباحه الصافية بنسبة 30 في المئة خلال عام 2025 إلى 16.1 مليار جنيه مصري (نحو 327 مليون دولار)، فيما بلغت إيراداته التشغيلية 41.5 مليار جنيه (نحو 842 مليون دولار). واستمر النمو خلال النصف الأول من عام 2026، مع ارتفاع الأرباح بنسبة 15 في المئة إلى 8.6 مليارات جنيه (نحو 170 مليون دولار)، ووصول الإيرادات التشغيلية إلى 22.1 مليار جنيه (نحو 438 مليون دولار).
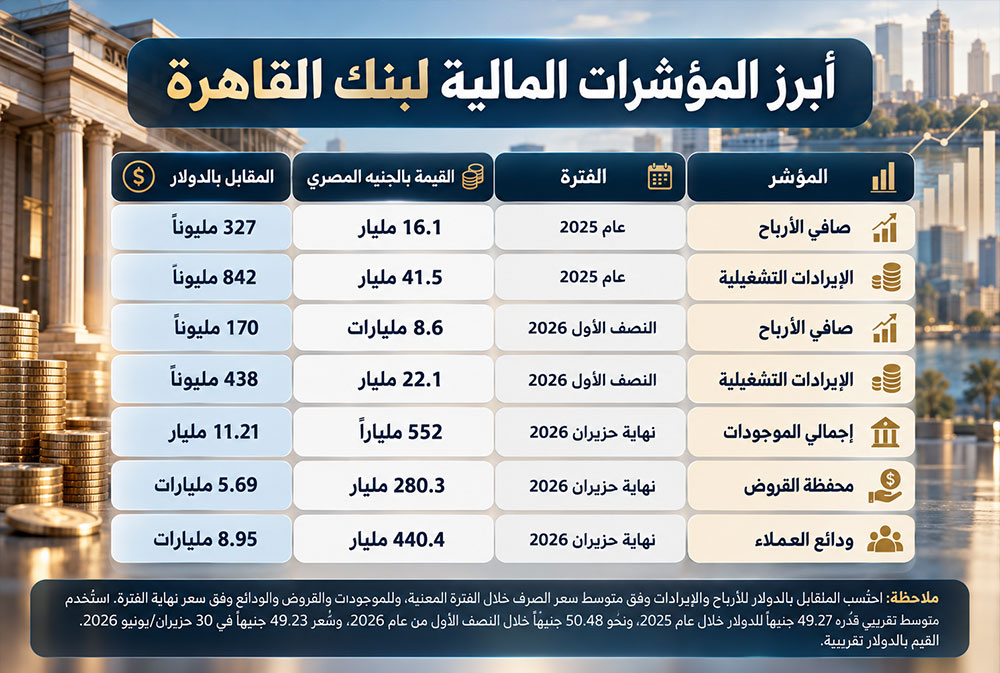
وواكب ذلك توسع في الميزانية والنشاط الائتماني، إذ بلغ إجمالي موجودات البنك 552 مليار جنيه (نحو 11.21 مليار دولار) بنهاية حزيران/يونيو 2026، ومحفظة القروض 280.3 مليار جنيه (نحو 5.69 مليارات دولار)، وودائع العملاء 440.4 مليار جنيه (نحو 8.95 مليارات دولار). ويستند نشاطه إلى قاعدة ودائع واسعة يشكل الأفراد 60 في المئة منها.
وحافظ البنك على مؤشرات جيدة لجودة الائتمان والملاءة المالية، مع بلوغ القروض غير المنتظمة 3.6 في المئة، وتغطيتها بمخصصات بنسبة 176 في المئة، فيما سجل معدل كفاية رأس المال 22.1 في المئة. غير أن استدامة الربحية وكفاءة التشغيل ستبقيان عنصرين مهمين في تقييمه، خصوصاً مع تغير أسعار الفائدة وارتفاع المصروفات الإدارية بنسبة 17 في المئة خلال النصف الأول، مقابل نمو الإيرادات التشغيلية بنسبة 9 في المئة.
المستثمرون المحتملون وتحدي التقييم
يتوقع أن يستقطب الطرح اهتمام مؤسسات استثمارية دولية، بينها صناديق متخصصة في الأسواق الناشئة، إلى جانب صناديق خليجية ومديري محافظ ومؤسسات مالية مصرية. ويشير استهداف المستثمرين المؤسسيين المؤهلين في الولايات المتحدة إلى سعي مديري الطرح لتوسيع قاعدة المستثمرين الدوليين، فيما يتيح الطرح العام مشاركة الأفراد في مصر.
وقد تكون المؤسسات الاستثمارية الخليجية بين الجهات المهتمة، بالنظر إلى حضور الاستثمارات الخليجية في القطاع المصرفي المصري ومعرفتها بالسوق. ومع اقتصار البيع على حصة أقلية واحتفاظ بنك مصر بالسيطرة، قد يكون الطرح أكثر ملاءمة للمستثمرين الماليين الباحثين عن العوائد ونمو قيمة الأسهم، مقارنة بالمصارف التي تستهدف الاستحواذ على حصص مسيطرة.
وسيكون سعر الطرح عاملاً رئيسياً في تحديد الإقبال وتركيبة المستثمرين. فقد تراوحت التقديرات التي أوردتها تقارير صحافية خلال مفاوضات البيع السابقة بين 1.2 و1.8 مليار دولار لكامل البنك. وتبرز بالتالي أهمية تسعير يحقق حصيلة مناسبة للمساهم البائع، ويوفر عائداً محتملاً مجزياً للمستثمرين، مع مراعاة مخاطر سعر صرف الجنيه والعوائد المتاحة على أدوات الدين المصرية.
أثر الطرح على البنك والاقتصاد
سيتيح الإدراج لبنك القاهرة توسيع قاعدة مساهميه وتعزيز الإفصاح والحوكمة، وتوفير تقييم سوقي مستمر لأسهمه. وستذهب حصيلة البيع إلى بنك مصر بصفته المساهم البائع، لأن العملية تشمل أسهماً قائمة من دون زيادة رأسمال بنك القاهرة، فيما يستفيد الأخير من التحول إلى شركة مدرجة.
وعلى مستوى برنامج الخصخصة، ستعتمد أهمية العملية على حجم الإقبال، ولا سيما من المؤسسات الأجنبية، والتقييم المحقق، ومدى مساهمتها في تعزيز ثقة المستثمرين بالطروحات الحكومية المقبلة. ومع استمرار السيطرة الحكومية على البنك، ستتوسع مشاركة القطاع الخاص في ملكيته، ضمن أهداف وثيقة سياسة ملكية الدولة.
وقد يسهم نجاح الطرح في تسريع عمليات التخارج الأخرى، ودعم الانتقال من صفقات متفرقة إلى برنامج أكثر انتظاماً، بما يعزز دور البورصة المصرية في استقطاب الاستثمارات المحلية والأجنبية وتوسيع مساهمة القطاع الخاص في الاقتصاد.
الأكثر قراءة
-
العراق وتركيا يقرّبان طريق التنمية خطوة إضافية نحو التنفيذ
-
الربط السككي بين طرابلس وحمص يفتح باب التكامل اللوجستي بين لبنان وسوريا
-
السعودية والصين في 2026...شراكة تتجاوز النفط والتجارة إلى بناء مصالح أوسع
-
نادك تستحوذ بالكامل على "الراعي" وتعزز توسعها في البروتين
-
أديس تضاعف رأس المال لمواكبة نمو أعمالها