
صناعة المدفوعات تخلق اقتصاداً جديداً في السعودية


صناعة المدفوعات تخلق اقتصاداً جديداً في السعودية
-
 الاقتصاد والأعمال
أصبح التوسع في المدفوعات الرقمية في السعودية محركاً لنشوء صناعة متكاملة تضم البنوك وشركات التكنولوجيا المالية ومشغلي أنظمة الدفع ومقدمي الحلول التقنية. ومع ارتفاع أعداد العمليات إلى مليارات المعاملات سنوياً، تنمو حول هذه الصناعة أنشطة تجارية واستثمارات وخدمات جديدة، تستفيد منها الشركات والتجار والمستهلكون، وتدعم كفاءة التعاملات داخل الاقتصاد.
وأظهرت بيانات البنك المركزي السعودي "ساما" تنفيذ نحو 257.4 مليون عملية عبر نقاط البيع خلال الأسبوع الممتد من 8 إلى 14 نوفمبر 2026، بقيمة تجاوزت 14 مليار ريال. وتبرز هذه الأرقام حجم المدفوعات التي تمر عبر القنوات الإلكترونية، والسوق الأوسع التي نشأت حول تشغيلها ومعالجتها وتأمينها وتطوير الخدمات المرتبطة بها.
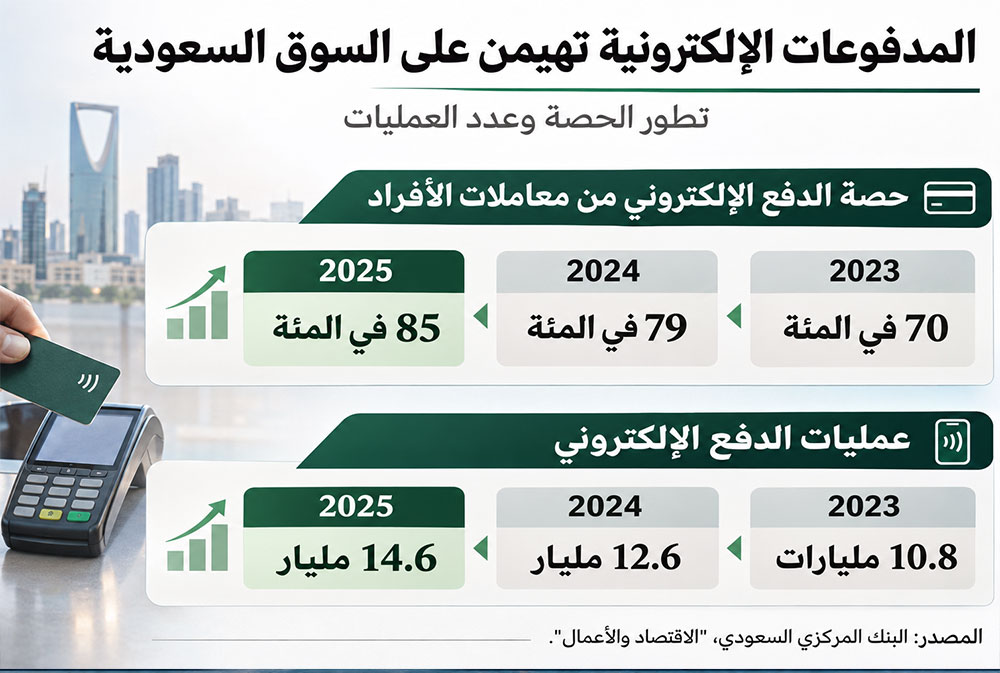
ويستند نمو هذه الصناعة إلى التحول الذي حققته المملكة في استخدام وسائل الدفع، بعدما ارتفعت حصة المدفوعات الإلكترونية من إجمالي عدد عمليات الدفع للأفراد من 70 في المئة في 2023 إلى 85 في المئة في 2025، فيما زاد عدد العمليات الإلكترونية المنفذة عبر الأنظمة الوطنية من 10.8 مليارات إلى 14.6 مليار عملية خلال الفترة نفسها.
كيف تتكون دورة اقتصاد المدفوعات
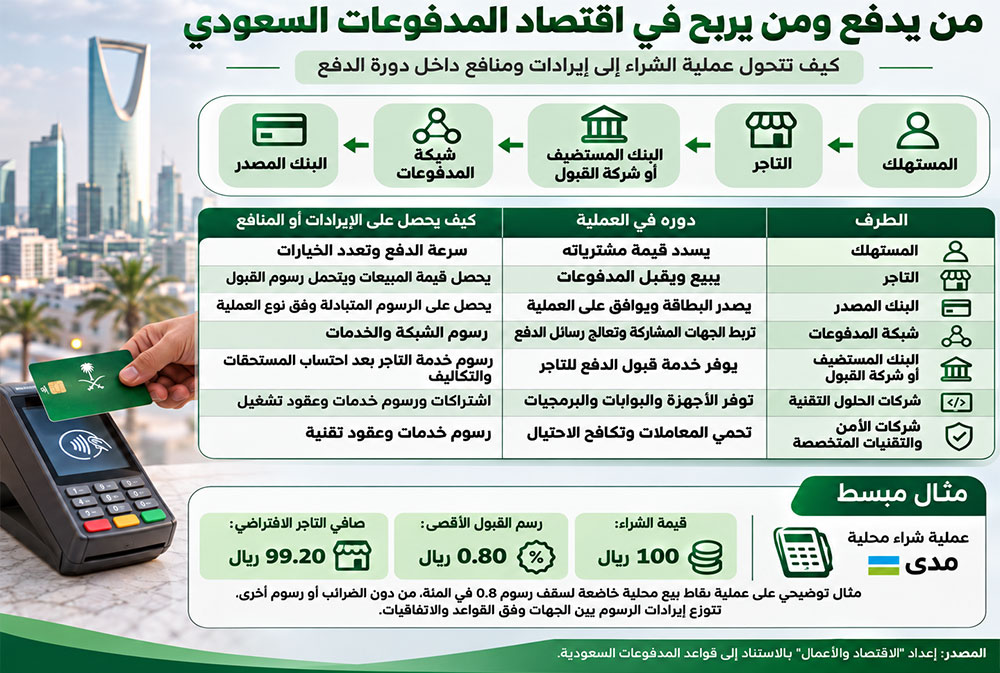
وراء كل عملية دفع إلكتروني شبكة مترابطة من المؤسسات والخدمات. فعندما يسدد المستهلك قيمة مشترياته باستخدام بطاقة مصرفية أو محفظة رقمية، تبدأ عملية تشمل إرسال بيانات الدفع والتحقق من صلاحية العملية والموافقة عليها، ثم معالجة المعاملة وتسوية الأموال مع التاجر.
وتشارك في هذه الدورة جهات عدة، تبدأ بالبنك أو المؤسسة المالية التي أصدرت وسيلة الدفع، مروراً بشبكة المدفوعات والجهات التي تعالج المعاملة، وصولاً إلى البنك أو شركة المدفوعات التي توفر للتاجر خدمة القبول والتحصيل. وتنشأ حول هذه العمليات أعمال إضافية تشمل أجهزة نقاط البيع وبوابات الدفع الإلكتروني وتطوير التطبيقات ومكافحة الاحتيال وربط المدفوعات بأنظمة المحاسبة والمبيعات.
وهكذا، فإن شراء سلعة بقيمة 100 ريال يمثل إيراداً للتاجر مقابل السلعة، وفي الوقت نفسه ينشّط خدمات مالية وتقنية تتقاضى بعض الجهات المشاركة رسوماً مقابل تقديمها. وتختلف هذه الرسوم وآلية توزيعها بحسب وسيلة الدفع والاتفاقيات والضوابط التنظيمية، فيما تنشأ إيرادات إضافية من الاشتراكات والحلول التقنية.
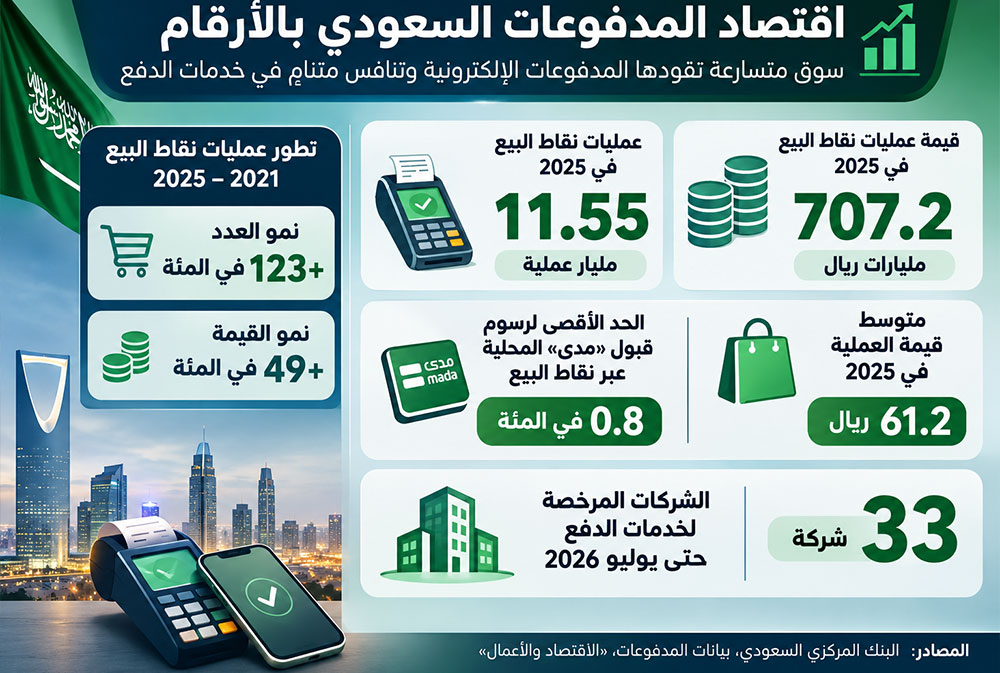
وتحدد القواعد المنشورة لشبكة "مدى" سقف رسوم قبول عمليات نقاط البيع المحلية المشمولة بها عند 0.8 في المئة من قيمة العملية، وبحد أقصى 40 ريالاً. وبذلك، قد تصل الرسوم على عملية شراء بقيمة 100 ريال إلى 80 هللة، تتوزع إيراداتها ومستحقاتها بحسب الترتيبات بين الجهات المشاركة. وتمثل قيمة المشتريات حجم التعاملات التي تمر عبر الأنظمة، بينما تتكون إيرادات صناعة المدفوعات من الرسوم والخدمات المرتبطة بها.
وقد ساعد توسع البنية الوطنية للمدفوعات في السعودية على توفير الأساس لنمو هذه الصناعة. فشبكة "مدى" تخدم عمليات الدفع بالبطاقات في المتاجر والتجارة الإلكترونية، بينما يتيح نظام "سريع" التحويلات الفورية بين الحسابات المصرفية لدى الجهات المشاركة، ويسهل "سداد" دفع الفواتير والمستحقات.
التجارة الإلكترونية تزيد الطلب على صناعة المدفوعات
يشكل توسع التجارة الإلكترونية أحد أكبر مصادر الطلب على خدمات المدفوعات. فقد بلغت قيمة عمليات التجارة الإلكترونية باستخدام بطاقات "مدى" نحو 325.2 مليار ريال في عام 2025، مقابل 197.4 مليار ريال في عام 2024، بنمو يقارب 65 في المئة.
وتوضح هذه الأرقام حجم النشاط التجاري الذي يحتاج إلى خدمات المعالجة والتحصيل والتسوية وحماية المعاملات، فيما يفتح تزايد عدد المتاجر والمنصات الرقمية سوقاً لشركات تقدم حلولاً متكاملة لإدارة المبيعات والمرتجعات والتسويات، لقاء رسوم على العمليات أو اشتراكات دورية أو عقود تقنية.
وقد أطلق البنك المركزي السعودي في يوليو 2025 واجهة جديدة لمدفوعات التجارة الإلكترونية، تهدف إلى تحسين كفاءة البنية الوطنية وتسهيل التكامل التقني مع الشبكات العالمية، مع تعزيز حماية المعاملات.
ويترافق هذا التطور مع منافسة متزايدة بين مقدمي الخدمات على استقطاب التجار وتوسيع حصصهم من العمليات. ومع أن ارتفاع عدد المعاملات يزيد الطلب على خدمات المعالجة والقبول، فإن المنافسة على الرسوم والحاجة إلى استثمارات متواصلة في التكنولوجيا والأمن قد تحدان من نمو هوامش الربحية، ما يدفع الشركات إلى تنويع مصادر إيراداتها.
371 شركة تكنولوجيا مالية وسوق تجذب الاستثمارات
ساهم نمو المدفوعات الرقمية في توفير بيئة مواتية لظهور شركات مالية وتقنية جديدة، تقدم خدمات الدفع والمحافظ الرقمية والتحويلات وحلول التجار، إلى جانب مجالات أخرى مثل التمويل البديل والمصرفية المفتوحة.
وقد أعلن محافظ البنك المركزي السعودي أيمن السياري في سبتمبر 2026 أن عدد شركات التكنولوجيا المالية العاملة في المملكة بلغ 371 شركة بنهاية أغسطس، فيما تجاوزت الاستثمارات التراكمية في القطاع 30 مليار ريال بنهاية النصف الأول من العام، شملت رأس المال الجريء والتمويل الاستراتيجي. وتشمل هذه الأرقام صناعة التكنولوجيا المالية بمختلف أنشطتها، ولا تقتصر على شركات المدفوعات.
وتتخذ المنافسة في هذه السوق أشكالاً متعددة. فالبنوك تستثمر في تطوير تطبيقاتها ومنصات الدفع وخدمات التجار، بينما تتخصص شركات التكنولوجيا المالية في تقديم حلول أكثر مرونة أو استهداف شرائح محددة من العملاء. وفي حالات كثيرة، تقوم العلاقة على الشراكة، إذ تعتمد شركات المدفوعات على البنية المصرفية والأنظمة الوطنية، بينما تستفيد البنوك من الحلول التقنية التي تطورها الشركات الجديدة.
ويفتح تطور المصرفية المفتوحة مجالاً إضافياً لهذا التعاون، بعدما بدأ البنك المركزي السعودي في مارس 2026 ترخيص الشركات لتقديم خدماتها تجارياً عقب انتهاء المرحلة التجريبية. وتتيح هذه الخدمات تطوير تطبيقات مالية تستند إلى تبادل البيانات بموافقة العملاء، ضمن متطلبات تنظيمية وأمنية محددة.
فوائد تتعدى القطاع المالي
تتوزع المكاسب الاقتصادية لصناعة المدفوعات على قطاعات متعددة. فارتفاع استخدامها يساعد على تقليص تكاليف التعامل بالنقد، مثل نقله وعدّه وحفظه، ويساهم في تسريع تحصيل المستحقات وتحسين إدارة السيولة لدى الشركات والتجار، خصوصاً المؤسسات الصغيرة والمتوسطة.
وتوفر المعاملات المسجلة إلكترونياً سجلات منتظمة للمبيعات والتحصيل، ما يسهل إدارة الحسابات والامتثال الضريبي ويحد من بعض أشكال التعاملات غير الموثقة. كذلك تتيح بيانات المدفوعات، عند استخدامها بصورة نظامية وآمنة، تطوير منتجات تمويل تتناسب مع النشاط الفعلي للشركات وقدرتها على السداد.
ويستفيد الاقتصاد أيضاً من الاستثمارات في البرمجيات والبنية التقنية والأمن السيبراني ومراكز البيانات والخدمات المتخصصة، إضافة إلى فرص العمل المرتبطة بهذه الأنشطة. لكن هذه المكاسب تتفاوت بين الأطراف، إذ يتحمل التجار رسوماً مقابل خدمات الدفع، فيما تواجه الشركات المقدمة لها تكاليف تشغيل واستثمارات متواصلة.
ومع وصول حصة المدفوعات الإلكترونية إلى 85 في المئة من عدد معاملات الأفراد، باتت السعودية أمام مرحلة مختلفة من تطور هذه الصناعة، تقوم على تنويع الخدمات وتطوير العلاقة بين مقدميها والتجار والمؤسسات المالية، بالتوازي مع خطوات لربط أنظمة المدفوعات بالأسواق الخليجية وتوسيع الخدمات العابرة للحدود.
الأكثر قراءة
-
"كارطون": أول جريدة عربية متخصصة في القصص المصورة والكاريكاتير
-
مصرف ليبيا المركزي: محافظ جديد في مواجهة الانقسام السياسي وضغوط الدينار
-
بنك برقان يستعد لإصدار سندات محلية بقيمة 75 مليون دينار لتعزيز قاعدته الرأسمالية
-
"المراعي" تدخل سوق اللحوم الحمراء عبر "هبور" وتفتح مصدراً جديداً للنمو
-
هيئة السوق المالية السعودية تشدد شروط الاكتتابات والتداول