مصر ترفع الفائدة لتحصين الاقتصاد أمام تداعيات حرب إيران


مصر ترفع الفائدة لتحصين الاقتصاد أمام تداعيات حرب إيران
-
 الاقتصاد والأعمال
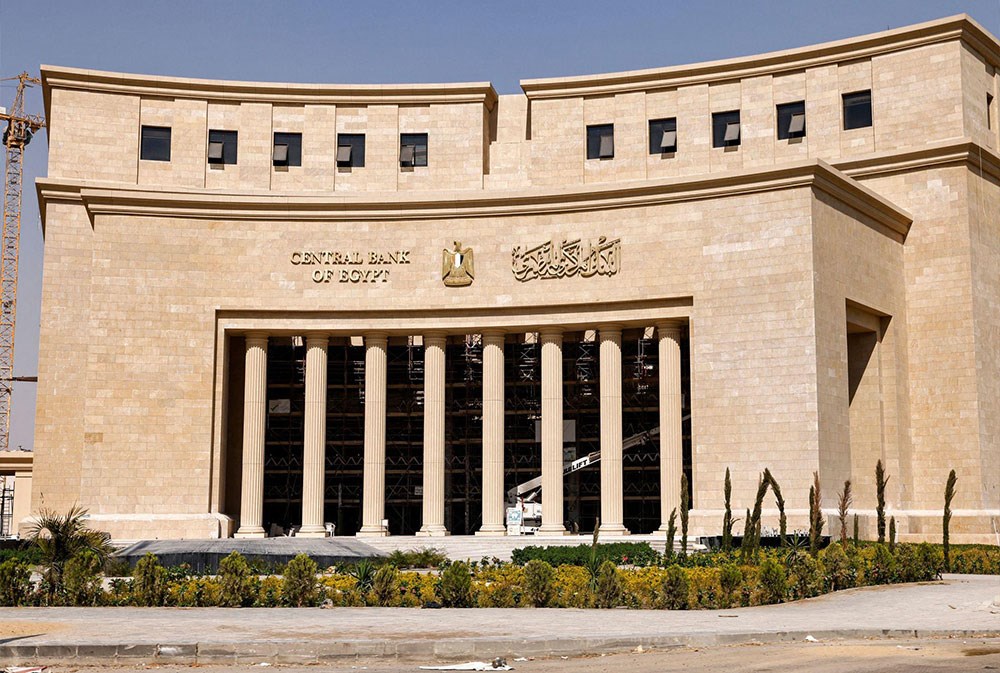
اختار البنك المركزي المصري رفع أسعار الفائدة في توقيت يجمع بين استمرار تعافي الاقتصاد وتجدد الضغوط على الجنيه وتدفقات الاستثمارات الأجنبية، في خطوة تهدف إلى حماية الاستقرار النقدي واحتواء تداعيات حرب إيران والتقلبات في الأسواق العالمية. فالقرار الذي اتخذته لجنة السياسة النقدية في 29 أكتوبر/تشرين الأول 2026، برفع الفائدة 100 نقطة أساس، جاء رغم تحسن النمو وتراجع التضخم السنوي في المدن المصرية، ما يعكس إعطاء الأولوية لحماية المكاسب الاقتصادية من الصدمات الخارجية.
ويعطي القرار إشارة إضافية في ضوء تمسك البنك المركزي بسياسة سعر الصرف المرن، التي تتيح للجنيه امتصاص جانب من الصدمات، فيما تستخدم أسعار الفائدة للحد من انعكاساتها على التضخم والمحافظة على الثقة بالعملة المحلية.
رفع غير متوقع رغم تحسن المؤشرات
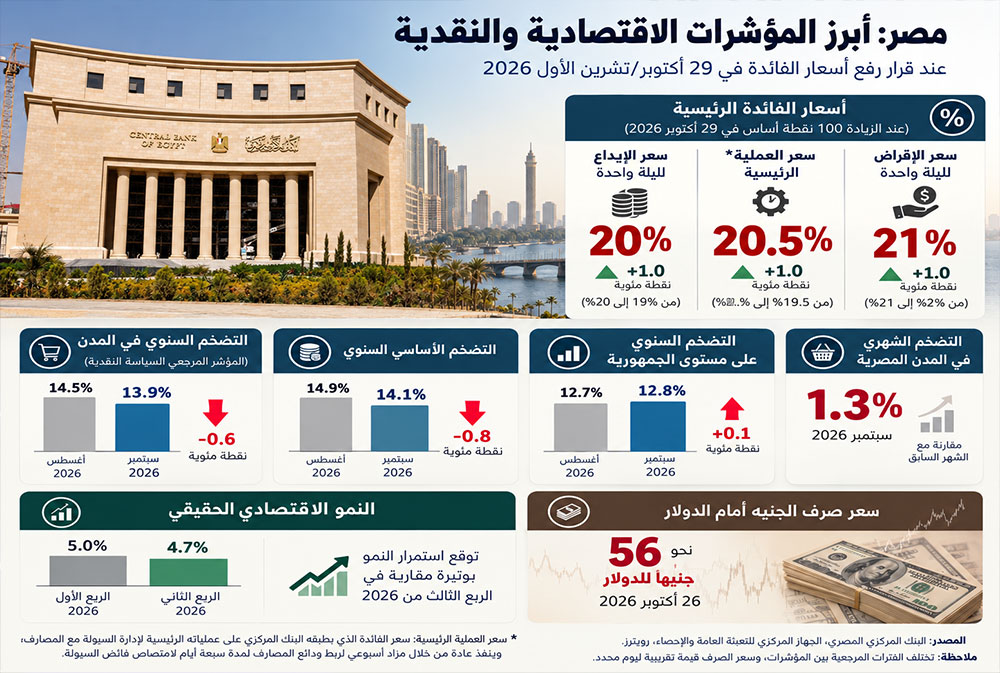
رفع البنك المركزي سعر عائد الإيداع لليلة واحدة إلى 20 في المئة، والإقراض إلى 21 في المئة، وسعر العملية الرئيسية إلى 20.5 في المئة، في أول زيادة منذ مارس/آذار 2024، خلافاً لتوقعات 13 محللاً استطلعت رويترز آراءهم ورجحوا تثبيت الفائدة.
وجاء القرار رغم تراجع التضخم السنوي في المدن المصرية، المؤشر المرجعي الرئيسي للسياسة النقدية، إلى 13.9 في المئة خلال سبتمبر/أيلول، مقابل 14.5 في المئة في أغسطس/آب، وانخفاض التضخم الأساسي من 14.9 إلى 14.1 في المئة. في المقابل، ارتفع التضخم على مستوى الجمهورية بصورة طفيفة من 12.7 إلى 12.8 في المئة، بينما تسارع التضخم الشهري في المدن إلى 1.3 في المئة، ما يشير إلى استمرار الضغوط السعرية.
وسجل الاقتصاد نمواً حقيقياً بنسبة 4.7 في المئة في الربع الثاني من 2026، مقارنة مع 5 في المئة في الربع الأول، مع توقع البنك المركزي استمرار النمو بوتيرة مقاربة خلال الربع الثالث.
حرب إيران ومخاطر التضخم
ربط البنك المركزي قراره بتصاعد حالة عدم اليقين والظروف الخارجية غير المواتية، مؤكداً سعيه إلى ترسيخ توقعات التضخم والمحافظة على مساره النزولي، وصولاً إلى المستوى المستهدف البالغ 7 في المئة، بزيادة أو نقصان نقطتين مئويتين، في المتوسط خلال الربع الرابع من 2027.
وتتصدر حرب إيران مصادر المخاطر الخارجية، في ظل انعكاساتها على أسعار الطاقة والسلع العالمية وتكاليف النقل وسلاسل الإمداد. وتتعرض مصر لارتفاع فاتورة استيراد الطاقة ومدخلات الإنتاج، فضلاً عن الضغوط المحتملة على إيرادات النقد الأجنبي والتجارة والملاحة. وتضاف إليها آثار إجراءات ضبط المالية العامة، بما فيها تعديلات أسعار الطاقة والخدمات، التي قد تولد زيادات إضافية في الأسعار المحلية.
مرونة الصرف خط الدفاع الأول
وكان محافظ البنك المركزي حسن عبد الله أكد خلال "منتدى مصر 2026"، قبل أيام من قرار الفائدة، أن سعر الصرف المرن يمثل خط الدفاع الأول أمام الصدمات الخارجية، وأن تحرك الجنيه استجابة للعرض والطلب أمر طبيعي، بينما يؤدي الدفاع عن سعر ثابت في ظروف اقتصادية متغيرة إلى اختلالات أكبر.
واستند المحافظ إلى التجربة السابقة، حين أدى تثبيت سعر الصرف إلى ظهور سوق موازية للعملة وتقييد توافر النقد الأجنبي. ومن هنا، فإن المحافظة على مرونة الجنيه وتوحيد سوق الصرف تمثلان مكسبين أساسيين للسياسة النقدية.
وتفسر هذه الرؤية رفع الفائدة بعد انخفاض الجنيه إلى نحو 56 جنيهاً للدولار في 26 أكتوبر/تشرين الأول. فالقرار يستهدف الحد من الآثار التضخمية لتحركات العملة ودعم الثقة بها، مع ترك سعر الصرف يتحرك وفق ظروف السوق.
وتتكامل الأداتان، إذ تسمح مرونة الصرف باستيعاب الصدمات الخارجية، فيما تدعم الفائدة جاذبية الجنيه وتحد من انتقال انخفاضه إلى الأسعار.
الاستثمارات الأجنبية وصندوق النقد
تبرز استثمارات المحافظ المالية ضمن الاعتبارات التي تفسر توقيت القرار، بعدما تزامن انخفاض الجنيه مع ضغوط بيعية في سوق أدوات الدين المصرية وتراجع شهية المستثمرين للمخاطر بسبب حرب إيران.
ويزيد رفع الفائدة جاذبية العائد على أدوات الدين المقومة بالجنيه، بما يساعد على الحد من خروج الأموال الأجنبية وتشجيع عودة بعض التدفقات. وتكتسب هذه السياسة وزناً إضافياً بالنظر إلى احتياجات مصر التمويلية وحساسية استثمارات المحافظ المالية للتطورات الخارجية.
كما تزامن القرار مع المراجعة الأخيرة لبرنامج مصر مع صندوق النقد الدولي، الذي أكد في 29 أكتوبر/تشرين الأول أن المناقشات مع السلطات تركز على استمرار السياسة النقدية المشددة وضبط المالية العامة والإصلاحات الداعمة لنمو القطاع الخاص. وينسجم القرار مع هذه التوجهات ويعزز مصداقية الالتزام بالاستقرار الاقتصادي، من دون وجود ما يثبت أن الصندوق طلب هذه الزيادة تحديداً.
مكاسب نقدية وكلفة على التمويل
يساعد رفع الفائدة على احتواء الضغوط التضخمية ودعم الادخار بالجنيه والمحافظة على جاذبية أدوات الدين الحكومية. كما يوفر استقرار سوق الصرف للشركات والمستثمرين قدرة أكبر على التخطيط وتقدير التكاليف.
في المقابل، ترتفع كلفة الاقتراض الحكومي الجديد وإعادة تمويل الديون المستحقة، ما يزيد أعباء خدمة الدين والضغوط على الموازنة. وتواجه الشركات أيضاً ارتفاعاً في كلفة التمويل المصرفي، قد يحد من توسعاتها، خصوصاً في القطاعات الإنتاجية والمشاريع الصغيرة والمتوسطة.
وتبرز مفاضلة بين المحافظة على جاذبية الاستثمارات المالية الأجنبية وتخفيف كلفة التمويل المحلي، ما يعزز الحاجة إلى تنمية الاستثمارات المباشرة والصادرات ومصادر النقد الأجنبي المستقرة.
تحصين مكاسب التعافي
يمثل قرار رفع الفائدة حرص واضح من البنك المركزي على حماية المكاسب التي تحققت خلال العامين الماضيين، وفي مقدمتها تحسن النمو وتراجع التضخم واستعادة ثقة المستثمرين. كما يكرس نهجاً نقدياً يقوم على السماح لسعر الصرف باستيعاب الصدمات، واستخدام أسعار الفائدة للمحافظة على استقرار الأسعار، بما يعزز قدرة الاقتصاد على التعامل مع تداعيات حرب إيران من دون العودة إلى تثبيت الجنيه وما رافقه سابقاً من اختلالات في سوق الصرف.
ويفتح ترسيخ هذا النهج المجال أمام نمو أكثر اعتماداً على الاستثمار والإنتاج والصادرات، بما يعزز مصادر النقد الأجنبي ويخفف تدريجياً الحاجة إلى الفائدة المرتفعة لاستقطاب التدفقات المالية، ويوسع قدرة السياسة النقدية على دعم النشاط الاقتصادي.