
"أديس" توسع عقودها العالمية وتراهن على تشغيل أسطولها المتنامي لرفع الربحية


"أديس" توسع عقودها العالمية وتراهن على تشغيل أسطولها المتنامي لرفع الربحية
-
 الاقتصاد والأعمال
أعلنت شركة "أديس القابضة" السعودية، المتخصصة في خدمات الحفر النفطي والغازي، فوزها بعقدين جديدين في الهند بقيمة إجمالية تبلغ 439.6 مليون ريال (117.2 مليون دولار)، لتواصل بذلك توسيع محفظة أعمالها الدولية، مستفيدة من أسطولها المتنامي من منصات الحفر البحرية وعلاقاتها مع كبرى شركات الطاقة. وتمثل هذه الترسية إضافة مهمة لسلسلة من العقود الجديدة والتمديدات في أفريقيا وآسيا وأوروبا خلال عام 2026، بما يدعم الإيرادات المستقبلية للمجموعة ويزيد من معدلات تشغيل منصاتها.
وبموجب العقدين، ستشغل "أديس" منصتي الحفر البحريتين المرفوعتين "Key Singapore" و "Admarine 10" لصالح مؤسسة النفط والغاز الطبيعي الهندية "ONGC"، لمدة مؤكدة تبلغ ثلاث سنوات لكل منصة. ومن المقرر بدء العمليات بحلول نهاية الربع الأول من عام 2027، بعد انتهاء العقود التشغيلية الحالية للمنصتين بنهاية العام الجاري.
ويساعد العقدان في تأمين استمرار تشغيل المنصتين وانتقالهما إلى مهام جديدة بفاصل زمني محدود، ما يقلص فترات التعطل غير المنتجة للإيرادات وتكاليف إعادة توزيع الأسطول. كما يعمقان العلاقة القائمة مع إحدى شركات النفط الوطنية الكبرى، في سوق تتمتع بفرص متواصلة للاستثمار في الاستكشاف والإنتاج البحري.
وبحساب القيمة الإجمالية للعقدين على امتداد ست سنوات تشغيل تراكمية للمنصتين، يبلغ متوسط القيمة السنوية نحو 73.3 مليون ريال، أي ما يعادل قرابة 36.6 مليون ريال سنوياً لكل منصة. غير أن هذا المتوسط يشمل رسوم بدء الأعمال، ولا يمثل الإيرادات التشغيلية السنوية الفعلية أو الربح المتوقع من العقدين.
توسع متواصل في الأسواق الدولية
تندرج عقود الهند ضمن موجة تعاقدات أوسع شهدتها "أديس" خلال العام الجاري، خصوصاً في غرب أفريقيا وجنوب شرق آسيا وبحر الشمال.
ففي مارس، حصلت المجموعة على عقود لتشغيل ثلاث منصات حفر بحرية مميزة لصالح شركة "WAEP" التابعة لمجموعة "دانغوتي" في نيجيريا، بقيمة إجمالية تبلغ نحو 2.73 مليار ريال، لمدة مؤكدة تبلغ ثلاث سنوات لكل منصة، مع خيارات تمديد لسنتين إضافيتين. وتعد هذه الترسية من أبرز العقود الجديدة للمجموعة خلال 2026.
وتبعتها عقود وتمديدات إضافية في نيجيريا وتايلاند وبحر الشمال. وفي يوليو، أعلنت المجموعة عقدين في نيجيريا والقطاع البريطاني من بحر الشمال بقيمة إجمالية محتملة تبلغ 858.3 مليون ريال، مع مراعاة اشتمال أحدهما على فترات اختيارية.
واستمر النشاط التعاقدي في أكتوبر، مع حصولها على عقد في إندونيسيا بقيمة تصل إلى 173.1 مليون ريال، شاملاً الفترة الاختيارية، إلى جانب تمديد عقد منصة "Shelf Drilling Tenacious" في أنجولا لمدة سنة إضافية، بقيمة 195 مليون ريال، لصالح
ويتعلق عدد من العقود يتعلق بمنصات تابعة لأسطول "شيف درلينج"، التي استحوذت عليها المجموعة في نوفمبر 2025، ما يشير إلى تحول الاستحواذ من توسع في حجم الأسطول إلى مصدر لفرص تجارية جديدة.
وقد أضافت "أديس" إلى هذا التوسع استحواذاً آخر في سبتمبر 2026 على عمليات "سايبم" للحفر في المياه الضحلة بالسعودية، بقيمة تقارب 1.07 مليار ريال، شمل خمس منصات مرفوعة، ثلاثاً مملوكة واثنتين مستأجرتين.
نمو الإيرادات يسبق تحسن الأرباح
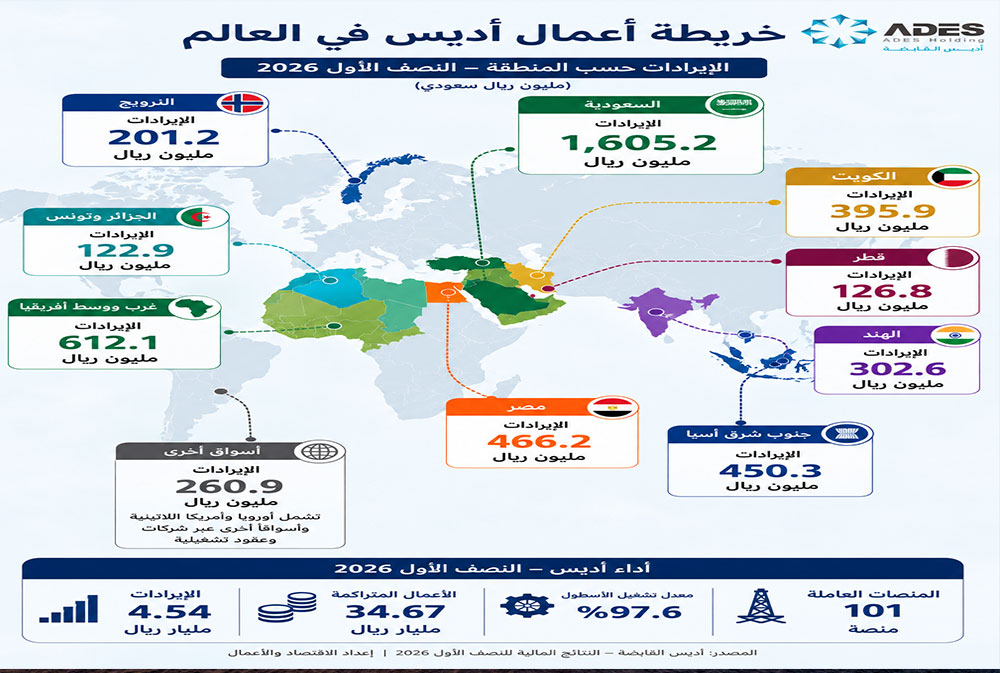
انعكس توسع المجموعة على نتائج النصف الأول من عام 2026، إذ ارتفعت الإيرادات بنسبة 49 في المئة إلى 4.54 مليارات ريال، مدعومة بدمج "شيف درلينج" ونمو النشاط الدولي. كما ارتفعت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 29.2 في المئة إلى نحو 2.16 مليار ريال.
لكن صافي الربح العائد للمساهمين تراجع بنسبة 4.6 في المئة إلى 365 مليون ريال، على الرغم من النمو القوي في الإيرادات. وكان التباين أكثر وضوحاً خلال الربع الثاني، عندما ارتفعت الإيرادات بنسبة 36.4 في المئة، بينما انخفض صافي الربح بنسبة 31.9 في المئة إلى 128.5 مليون ريال.
وعزت الشركة جانباً من الضغوط إلى تعليق عمليات بعض المنصات البحرية مؤقتاً بسبب حرب إيران والتطورات الإقليمية، فضلاً عن مصروفات تأمين استثنائية. كما تأثرت الهوامش بدمج عمليات "شيف درلينج"، ذات هوامش الربح الأقل نسبياً. وفي أغسطس، أعلنت المجموعة استئناف جميع المنصات التي سبق تعليق تشغيلها في السعودية.
وتشير هذه النتائج إلى أن التحدي التالي أمام "أديس" يتمثل في تحويل النمو السريع في حجم الأعمال إلى زيادة مماثلة في الأرباح الصافية.
محفظة عقود كبيرة تدعم النمو المستقبلي
بلغت قيمة الأعمال المتراكمة للمجموعة 34.67 مليار ريال بنهاية يونيو 2026، بمتوسط مدة تعاقدية متبقية يبلغ 4.54 سنوات، فيما وصل معدل استخدام الأسطول إلى 97.6 في المئة.
وتوفر هذه المحفظة قدراً مرتفعاً من الوضوح بشأن الإيرادات المستقبلية، وتدعم قدرة المجموعة على التخطيط لتوزيع منصاتها واستثماراتها. غير أن ضخامة محفظة العقود تفرض أيضاً متطلبات تمويل وتشغيل متزايدة، خصوصاً بعد عمليات الاستحواذ الأخيرة. فقد بلغ صافي الدين نحو 18.1 مليار ريال بنهاية يونيو، ما يجعل التدفقات النقدية وخفض المديونية عاملين مؤثرين في تطور الربحية والعائد للمساهمين.
الأكثر قراءة
-
"المعمر" تغير قيادتها مع دخول عقد "هيوماين" مرحلة التنفيذ
-
مصرف أبوظبي الإسلامي يعزز رأسماله بـ1.75 مليار درهم لمواكبة النمو
-
إعادة تشغيل الزوق والجية تختبر التحول في إدارة كهرباء لبنان
-
محمد القرقاوي... رجل استثنائي في مشروع استثنائي
-
الكويت تجمع 3.25 مليارات دولار في إصدار جديد وترفع اقتراضها السيادي إلى نحو 18.4 مليار دولار خلال 2026