







رواتب العراق.. كيف تُحمى القدرة الشرائية من دون تكرار أخطاء لبنان؟


رواتب العراق.. كيف تُحمى القدرة الشرائية من دون تكرار أخطاء لبنان؟
-
 كتب فيصل أبوزكي
يضع رفع وزارة التخطيط العراقية تقديرات الكلفة المالية لتطبيق سلم جديد للرواتب الحكومة أمام تحدٍ مالي يتجاوز مسألة تحسين مداخيل الموظفين. فالصعوبة ليست في مبدأ الزيادة، وإنما في تحويلها إلى التزام دائم داخل موازنة تعتمد بدرجة كبيرة على مورد نفطي متقلب.
تستطيع الدولة رفع الرواتب في فترات ارتفاع الإيرادات النفطية، لكن هذه الزيادة تتحول إلى التزام دائم لا يتراجع بانخفاض سعر البرميل أو تراجع الصادرات. لذلك يجب أن يركز التقييم على الكلفة الفعلية للزيادة اليوم وقدرة الدولة على توفير مصادر تمويل مستدامة لها خلال السنوات المقبلة.
من العدالة في الرواتب إلى عبء الموازنة
إن الحاجة إلى معالجة الرواتب قائمة. فتفاوت المخصصات والامتيازات بين مؤسسات الدولة خلق اختلالات، كما أن الدرجات الأدنى تتحمل ضغوطاً معيشية أكبر. لكن معالجة هذا الخلل عبر زيادة واسعة في كتلة الأجور من دون إصلاح هيكل الرواتب نفسه قد تنقل المشكلة من تحقيق العدالة بين الموظفين إلى استدامة المالية العامة.
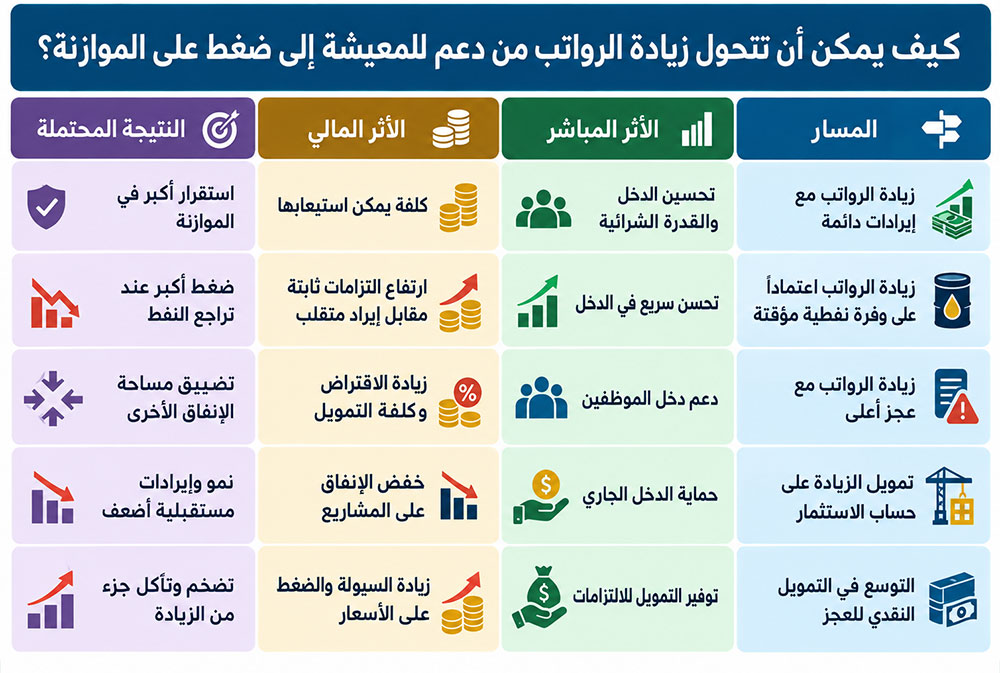
فكل دينار يضاف بصورة دائمة إلى الرواتب يصبح التزاماً متكرراً. وإذا لم يقابله إيراد دائم، تنتقل كلفته إلى الموازنة في صورة عجز أو اقتراض أعلى أو خفض في الإنفاق الاستثماري، بما يقلص الموارد المتاحة لمشاريع واستثمارات تدعم النمو وتولد إيرادات مستقبلية.
النفط يمول الالتزامات... لكنه لا يضمنها
تزداد المشكلة وضوحاً لأن الاقتصاد العراقي لا يزال شديد الارتباط بالنفط، فيما تمثل الرواتب والتقاعد بنوداً يصعب خفضها سريعاً. وكلما ارتفعت هذه الالتزامات، تقل قدرة الدولة على التعامل مع تراجع أسعار النفط أو الصادرات من دون زيادة الاقتراض أو التضحية بالإنفاق الاستثماري.
وهنا تكمن خطورة تحويل الوفرة النفطية إلى إنفاق جارٍ دائم. فالإيراد المرتفع في فترة معينة قد يعطي انطباعاً بوجود مساحة مالية واسعة، لكنها تبقى مؤقتة ما لم تقابلها زيادة مستدامة في الإيرادات غير النفطية. وعندما يستخدم دخل استثنائي لتمويل التزام دائم، تبدأ الموازنة فعلياً باستهلاك جزء من قدرتها المستقبلية.
لبنان وتحويل القرار الاجتماعي إلى عبء مالي
تمنح تجربة لبنان في هذا المضمار هذه المسألة بعداً إضافياً بالنسبة إلى العراق.
في عام 2017 أقر لبنان سلسلة الرتب والرواتب في القطاع العام، مع إجراءات ضريبية كان يفترض أن تمول كلفتها. لكن الإنفاق الفعلي جاء أعلى من التقديرات، فيما لم تحقق الإيرادات الإضافية المستوى المتوقع. وجاءت السلسلة فوق مالية عامة مثقلة أصلاً بعجز مرتفع ودين كبير ونمو ضعيف.
لم تكن السلسلة السبب الوحيد للانهيار الذي حدث في عام 2019، لكنها شكلت مثالاً واضحاً على مخاطر إقرار زيادة دائمة استناداً إلى تقديرات غير دقيقة للكلفة وإيرادات غير مضمونة. ومع تعثر الإيرادات وتباطؤ الاقتصاد، بقيت الالتزامات فيما ضاقت قدرة الدولة على التمويل.
وقد تكون هذه ه العبرة الأهم للعراق. لا يبدأ الخطر عندما تعجز الدولة عن دفع الرواتب، وإنما قبل ذلك، عندما تصبح كتلة الأجور بنداً يضغط على بقية الموازنة ويزاحم الإنفاق على الكهرباء والمياه والنقل والبنية التحتية.
عندما تدخل الرواتب في دورة تضخمية
لا يقف الخطر عند ارتفاع العجز. فإذا توسع تمويله محلياً بصورة كبيرة، يمكن أن تنتقل الضغوط إلى السيولة وأسعار الفائدة والقطاع الخاص. وإذا وصل التمويل في مرحلة ما إلى التوسع النقدي، تزداد مخاطر التضخم والضغط على سعر الصرف والقوة الشرائية.
عندها تنقلب سياسة الرواتب على هدفها الأساسي. ترتفع الأجور لحماية الموظف من كلفة المعيشة، ثم يؤدي التمويل غير المنضبط للعجز إلى ارتفاع الأسعار، فتتآكل الزيادة ويعود الضغط للمطالبة بتصحيح جديد. وهكذا تدخل الرواتب في حلقة مغلقة يزداد فيها الإنفاق، ويتراجع الاستثمار، ويضعف النمو، وتضيق القاعدة الضريبية، فيزداد اعتماد المالية العامة على النفط.
الإصلاح يبدأ من هيكل الأجور ومصدر التمويل
لهذا فإن النقاش حول سلم الرواتب يجب أن يبدأ من إعادة هيكلة كتلة الأجور، لا من زيادة حجمها فقط. معالجة الفوارق في المخصصات والامتيازات، وتوجيه التحسين إلى الدرجات الأدنى، وضبط التعيينات الجديدة، ومراجعة القوانين الخاصة، يمكن أن تحقق قدراً أكبر من العدالة من دون تضخيم الفاتورة بالوتيرة نفسها.
كما يجب أن يرتبط أي تعديل دائم في الأجور بمصادر إيرادات دائمة، خصوصاً من الضرائب والجمارك والرسوم وتحسين التحصيل وتقليص الهدر. فالمشكلة ليست غياب الموارد عن العراق، وإنما اعتماد جزء كبير منها على مصدر لا تستطيع الدولة ضمان مستواه كل عام.
اليوم، لا يقف العراق حيث كان لبنان عشية انهياره. لديه موارد نفطية كبيرة واحتياطيات وقدرة مالية مختلفة، لكن هذا الفارق لا يغيّر القاعدة الأساسية، فحين تنمو الالتزامات الدائمة بوتيرة أسرع من الإيرادات الدائمة، تضيق تدريجياً قدرة الدولة على المناورة في الموازنة.
من هنا، فإن نجاح سلم الرواتب الجديد لا يتحدد بمقدار ما يضيفه إلى دخل الموظف، وإنما بقدرته على تصحيح الاختلال من دون بناء أزمة مؤجلة. فالزيادة التي لا يسبقها تقدير واقعي للكلفة ولا يقابلها تمويل مستدام قد تبدو حلاً اجتماعياً في البداية، لكنها يمكن أن تتحول إلى عنصر ضغط عندما تتغير الظروف.
القاعدة التي يجب أن تحكم القرار بسيطة وصارمة. لا يجوز تمويل راتب دائم بإيراد مؤقت، وما لم يقترن إصلاح الرواتب بإصلاح الإيرادات وهيكل الإنفاق، فإن معالجة الضغط المعيشي اليوم قد تتحول إلى عبء أكبر على المالية العامة غداً.
الأكثر قراءة
-
وفد اقتصادي إماراتي رفيع إلى بيروت يحمل رسائل تتجاوز الاستثمار
-
توسعة "هيوماين" تنقل "إم آي إس" إلى مرحلة جديدة
-
"المسعود" تعيّن عرفان تانسل مديراً تنفيذياً مع انتقالها إلى هيكل شركة مساهمة خاصة
-
من محمد بن راشد إلى حمدان بن محمد...وصايا الحكم للمرحلة المقبلة
-
جهاز قطر للاستثمار يوسع استثماراته في الشركات الناشئة..